
Защита от мошенников: как вовремя распознать угрозу и противостоять рискам
Как не стать жертвой мошенников? Из этой статьи вы узнаете, как защитить себя и не попасться на удочку преступников.
- Общие сведения о мошенничестве с кредитами
- Виды мошенничества при оформлении кредита
- Мошенничество в отношении кредитора
- Злоупотребление доверием
- Злостное уклонение от погашения кредиторской задолженности
- Как избежать мошенничества при оформлении кредита
- Как доказать кредитное мошенничество
- Что ожидает мошенников
- Процессуальные трудности в делах о мошенничестве
- Подведём итоги
В начале 2025 года МВД России опубликовало тревожные цифры: за прошлый год в нашей стране было зарегистрировано почти 60 тысяч случаев кредитного мошенничества. Это на треть больше, чем годом ранее. Впрочем, настоящие масштабы бедствия гораздо шире. Тысячи людей даже не догадываются, что стали жертвами преступления, пока не приходят первые требования о возврате долга из банка.
Пострадать может кто угодно: пенсионерка, потерявшая паспорт, студент, случайно отправивший СНИЛС через фальшивый сайт или приложение. Но как не стать жертвой мошенников? Читайте об этом в нашей статье.
Общие сведения о мошенничестве с кредитами
Кредитное мошенничество — один из самых быстрорастущих видов преступлений в России. Речь идёт не только о тех людях, которые намеренно и заведомо не собираются возвращать деньги банку. Всё чаще жертвами становятся люди, пострадавшие от мошеннических схем, в которые их вовлекают преступники.
Личные данные человека используют третьи лица, оформляют кредит без его ведома, а средства исчезают в неизвестном направлении. Защититься от мошенников в таких условиях становится всё сложнее.
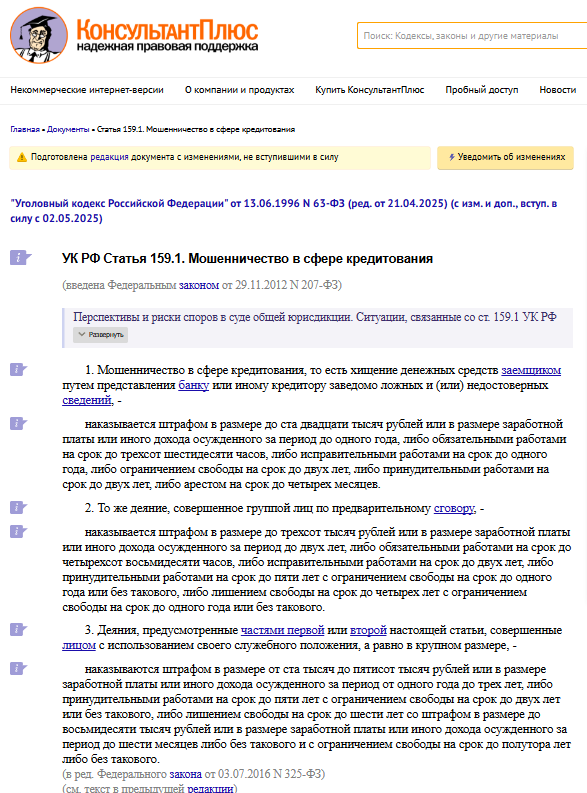
Схема, как правило, вертится вокруг банального обмана: аферисты получают доступ к чувствительной информации граждан — нередко с помощью социальной инженерии. Всё это — признаки преступления, предусмотренного статьёй 159.1 УК РФ.
Порой достаточно одного утерянного паспорта или необдуманной передачи кода из СМС, чтобы оказаться заёмщиком по чужому кредиту. Многие узнают об этом слишком поздно, когда начинается взыскание, начисляются штрафы или блокируются карты. И тогда уже не важно, брали вы кредит или нет: доказывать свою невиновность придётся до последнего.
Виды мошенничества при оформлении кредита
Схем мошенничества, связанных с кредитами, существует великое множество. Одни из них откровенно грубые, другие — кажутся вполне легальными до тех пор, пока не начинается тщательное расследование.
Мошенники могут использовать чужие копии паспортов, добытые через утечки данных или из открытых источников в интернете. Популярна и схема оформления займов через подставных лиц — это облегчённый способ получения денег, который не всегда можно сразу распознать. Обычно мошенники ищут социально уязвимого человека: с зависимостями, без определённого места жительства. Предлагают ему «заработок» — например, взять в кредит дорогой смартфон или ноутбук. Чтобы наверняка одобрили, просят соврать в анкете — указать фальшивый стаж, несуществующую зарплату. После одобрения кредита техника сразу уходит с рук перекупщикам, деньги — мошенникам, а подставному человеку отдают небольшую сумму — пару тысяч, максимум пять. На нём же остаётся весь долг.
Формально кредит или микрозаём оформлен добровольно, и доказать, что заёмщика использовали, бывает непросто — особенно если он сам подписывал документы или фотографировался с паспортом. Поэтому любые просьбы взять товар на себя, оформить кредит ради бонуса, нужно просто игнорировать. Даже если просят знакомые.
Особое место в арсенале мошенников занимают взломы аккаунтов на портале «Госуслуги». В последнее время они разработали несколько хитроумных приёмов, позволяющих получить доступ к учётным записям граждан.
Один из них — это звонки от имени оператора связи с просьбой продлить договор обслуживания номера и сообщить код из СМС. На самом деле этот код предназначен для входа в личный кабинет «Госуслуг». Узнав его, злоумышленники получают полный контроль над аккаунтом, могут похитить конфиденциальные данные и оформить микрозаймы на имя жертвы.
Не стоит забывать и про звонки от «полиции» или «банка», когда мошенники представляются официальными лицами и сообщают о якобы проведённой подозрительной транзакции. Чтобы «защитить» деньги, они настаивают на срочном оформлении кредита для перевода средств на «безопасный» счёт. На деле это очередной способ выманить деньги у доверчивых граждан.
По факту, сегодня ни один человек в России не застрахован от того, чтобы не оказаться жертвой мошеннических схем. Поэтому так важно знать их разнообразие и способы защиты.
Мошенничество в отношении кредитора
Иногда некие «помощники» советуют улучшить анкету для банка. Например, подделать за небольшую плату справку о доходах, оформить фиктивное трудоустройство, скрыть долги. Формально это не всегда можно назвать прямым мошенничеством, особенно если человек искренне хотел платить. Но по факту банк вводят в заблуждение.
Если кредит вдруг не вернут, последствия для заёмщика могут оказаться очень неприятными. Использовать такие способы противозаконно, даже если деньги нужны на покрытие другого займа. Вместо того чтобы искать сомнительные пути решения проблемы, лучше сразу смотреть на честные и законные способы справиться с долгами. Это куда разумнее и безопаснее.
Злоупотребление доверием
Мошенничество не всегда сводится к подделке документов или взлому аккаунтов. Иногда достаточно сыграть на доверии. В этом случае жертва сама отдаёт мошенникам деньги или оформляет кредит и перечисляет деньги на их подставные счета. Именно социальная инженерия стоит за многими громкими случаями обмана.
Под давлением авторитетного голоса и запугиваниями о якобы подозрительных операциях жертв убеждают срочно перевести деньги на «безопасный счёт» или оформить кредит, чтобы «спасти» средства от мошенников. В реальности же все эти действия приводят к потере денег.
К примеру, в мае 2025 года 78-летнему жителю Ялты поступил звонок в Telegram. Мошенник под видом «сотрудника полиции» сообщил, что против него возбуждено уголовное дело и в целях защиты нужно перевести накопления «на надёжное хранение». Пенсионер перевёл мошенникам порядка 46 млн рублей, отправив все свои средства на «безопасные» счета. История не единичная — по такой схеме ежедневно обманывают десятки человек по всей стране.
Злостное уклонение от погашения кредиторской задолженности
Факт неуплаты кредита сам по себе не считается преступлением. Но если заёмщик изначально не собирался возвращать деньги, прячется от кредиторов — это уже совсем иная история. Такие действия квалифицируются как злостное уклонение и попадают под ст. 177 УКРФ.
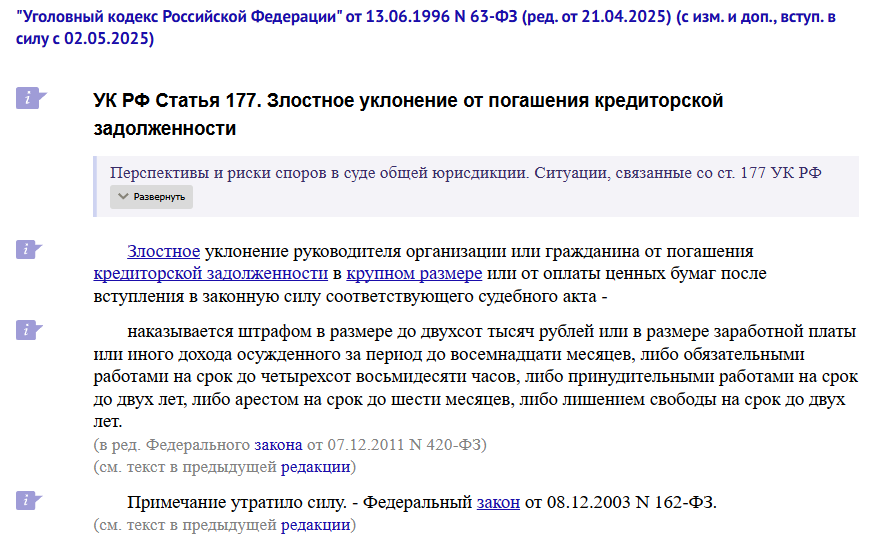
Для возбуждения дела по этой статье нужны конкретные основания: решение суда и наличие значительного долга (не менее 2,25 млн рублей). Кроме того, должны быть доказательства, что должник злостно уклоняется от исполнения. Обычная просрочка — это не повод для уголовного дела.
Однако бывают и более серьёзные случаи. Например, еогда человек берёт кредит заведомо без намерения возвращать деньги, предоставляет ложную информацию о себе. Это может быть фальшивая справка о доходах или поддельные данные о месте работы. В таком случае речь идёт о статье 159.1 УК РФ — мошенничество в сфере кредитования.
Здесь важно зафиксировать сам факт обмана на этапе оформления займа. Если будет доказано, что заёмщик умышленно обманывал банк с целью получить деньги, особенно значительную сумму, ему грозит серьёзная уголовная ответственность. Такие действия рассматриваются как мошенничество и наказываются по всей строгости закона.
Как избежать мошенничества при оформлении кредита
Если на вас оформили кредит, главное — сохранять спокойствие. Зафиксируйте всё, что может пригодиться. Это могут быть переписки с подозрительными лицами (в мессенджерах, СМС или соцсетях), записи звонков с номеров, с которых представлялись банком или службой безопасности. Также копии документов, которые вы могли кому-то отправлять (паспорт, СНИЛС, фото банковской карты). С этим пакетом сразу обращайтесь в полицию.
Параллельно подключайте юриста. Он поможет грамотно составить заявление в полицию и далее в суд, объяснит, как вести себя с банком и приставами. Если дойдёт до суда, поможет доказать, что вы не брали деньги и вообще впервые слышите об этом кредите.
Чтобы не стать жертвой мошеннических схем, не оставляйте паспортные данные и номера карт где попало, особенно на сомнительных сайтах. Они могут маскироваться под «Госуслуги», маркетплейсы или страницы банков.
Никогда не сообщайте по телефону коды из СМС или CVV — это классическая ловушка. Сотрудники банка таких вопросов не задают.
Позвонили и представились службой поддержки? Кладите трубку. Перезвоните в банк сами по номеру с официального сайта.
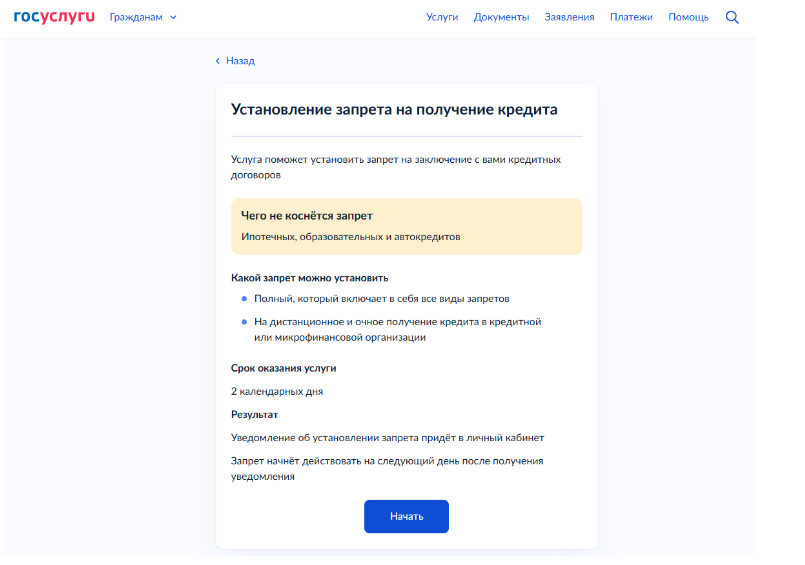
Если потеряли паспорт, первым делом оформите самозапрет на получение кредитов и займов через «Госуслуги». Это простая мера, которая защитит вас от неприятных сюрпризов, если документ попадёт не в те руки.
И не забывайте про социальную инженерию. Иногда мошенники пишут от имени знакомых и просят помочь. В таких случаях лучше лишний раз перезвонить настоящему другу или родственнику, чем потерять деньги.
Как доказать кредитное мошенничество
Первое и главное — не нужно тянуть. Чем быстрее вы среагируете, тем больше шансов не остаться с чужими долгами.
Начните с банка. Сообщите, что кредит вы не брали, и потребуйте внутреннюю проверку. Весь диалог фиксируйте. Сохраните заявления, электронные письма. Просите аннулировать договор, удалить запись из вашей кредитной истории и официально зафиксировать обращение.
Параллельно с этим идите в полицию. Пишите заявление о мошенничестве с использованием ваших персональных данных. Не забудьте взять квиток-уведомление — это доказательство, что вы вовремя сообщили о преступлении. В заявлении важно указать, что заём оформили неизвестные лица, вы лично ничего не подписывали и согласия не давали.
Это важно: сохраняйте все материалы, которые могут подтвердить вашу невиновность. Чем больше, тем лучше. Эти сведения пригодятся и для полиции, и для суда, если до него дойдёт.
Если банк отказывается признавать очевидное и продолжает портить вам кредитную историю, жалуйтесь напрямую через интернет-приёмную Банка России. Кредитор не сможет просто отмахнуться от поверки регулятора.
Что ожидает мошенников
Наказание за кредитное мошенничество зависит от тяжести совершённого деяния. По статье 159.1 УК РФ возможны разные меры — от штрафа до лишения свободы сроком до шести лет при особо крупных размерах хищения.
При этом для возбуждения уголовного дела обязательно должен быть установлен преступный умысел, то есть доказано, что человек сознательно планировал обман и не собирался возвращать деньги.
Процессуальные трудности в делах о мошенничестве
Доказать вину в таком виде мошенничества нередко крайне сложно. Злоумышленники прячутся в тени: используют чужие персональные данные, подделывают документы, создавая вокруг себя настоящий кокон из лжи. Найти их — задача не из лёгких, а защититься от мошенников в таких условиях — уравнение повышенной трудности.
Полиция, увы, не всегда может решить эту проблему в силу специфики таких преступлений. А пострадавшие оказываются в растерянности: куда идти, что делать, как правильно собрать доказательства? Без грамотной юридической поддержки надежды на справедливость тают на глазах.
Если ущерб от мошенничества оказался серьёзным, а долг вырос до неподъёмных размеров, справиться своими силами становится почти невозможно. В таких случаях единственным выходом часто становится процедура банкротства физического лица. Это законная возможность избавиться от финансового груза, когда банк не хочет идти навстречу.
Признание финансовой несостоятельности даёт шанс списать большинство долгов. В том числе оформленные мошенниками кредиты и займы. Однако пройти этот путь без поддержки квалифицированных юристов очень сложно.
Оформили кредит без вашего ведома и не хотят его отменять? Не платите за чужую аферу. Наше команда подберёт для вас надёжную компанию по банкротству, которая поможет пройти процедуру и защитит от давления банков. Не оставайтесь с бедой один на один. Позвоните уже сегодня! Консультация бесплатна.
Подведём итоги
- Мошенники используют личные данные, взламывают аккаунты и пускают в ход социальную инженерию для оформления кредитов на чужое имя.
- Если на вас оформили кредит без вашего ведома, нужно срочно фиксировать доказательства и обращаться в полицию.
- Никогда не передавайте по телефону коды из СМС, не оставляйте паспортные данные на подозрительных сайтах и оформляйте самозапрет на кредиты при потере паспорта.
- Доказать мошенничество сложно, нужна грамотная юридическая поддержка и оперативные действия.
- В случае серьёзных долгов после мошенничества банкротство может стать эффективным способом выйти из кризиса.
Мошенничество — это оформление кредита по чужим данным без согласия самого заёмщика, предоставление недостоверной информации, использование поддельных документов или обман банков для получения денег.
Уголовное дело по статье 159.1 УК РФ возбуждается даже при незначительных суммах, особенно если преступление доказано. За это наступает уголовная ответственность вплоть до лишения свободы.
Собирайте доказательства (скриншоты, звонки), сразу обращайтесь в полицию и банк, подключайте юриста для защиты.
Да, при доказанном мошенничестве банк обязан аннулировать договор, а заёмщик может добиться удаления кредита из своей кредитной истории.
Перспективные компании по услугам банкротства
Компании, которые завоевывают рынок в 2026 году.
Оставьте номер телефона, и с вами свяжется наш юрист. Он расскажет обо всех особенностях банкротства и ответит на вопросы.