
Как списать долги по кредитам: как законно избавиться от задолженности
Как законно списать долги по кредитам? Узнайте, какие последствия ожидают должника.
- Что такое списание долгов
- Какие долги можно списать, а какие — нет
- Законные способы списания долгов
- Как списать долги по кредитам без суда через МФЦ
- Как можно списать кредиты через суд
- Сроки процедуры по списанию долгов: внесудебной и судебной
- Как процедура банкротства коснётся имущества супругов
- Как закрыть производства у судебных приставов
- Как списать долги, если кредитор действует через коллекторов, а не приставов
- Риски и последствия списания долгов
- Когда стоит обратиться к юристу
- Подведём итоги
Примечательный факт: по данным Единого федерального реестра сведений о банкротстве (ЕФРСБ), в 2024 году арбитражные суды признали банкротами более 400 000 человек. Это самый высокий показатель за всю историю существования процедуры.
Казалось бы, откуда такие цифры? Всё просто: в большинстве своём эти люди не планировали становиться даже должниками. Они жили как все. Работали, тянули кредиты, помогали родителям, выплачивали ипотеку, кто-то — растил детей. А потом случилось то, что происходит с тысячами каждый день: потеря работы, болезнь, развод, просрочка. На этом моменте цепочка долгов замыкается.
Телефон не умолкает, счета блокируют, карты пустеют, коллекторы не спят. За совсем небольшое время человек проходит все круги финансового ада: от звонков взыскателей до принудительного взыскания со стороны ФССП. Но можно ли списать долги по кредитам? Да. Один из самых действенных способов — это банкротство.
Что такое списание долгов
Банкротство — это признание того факта, что вы больше не можете платить. Не потому, что не хотите, а потому, что объективно не в силах — например, из-за потери дохода или болезни.
Процедура регулируется Федеральным законом № 127-ФЗ «О несостоятельности (банкротстве)». Он определяет, кто может подать заявление, какие документы нужны и как проходит процесс — от первого шага до списания долгов.
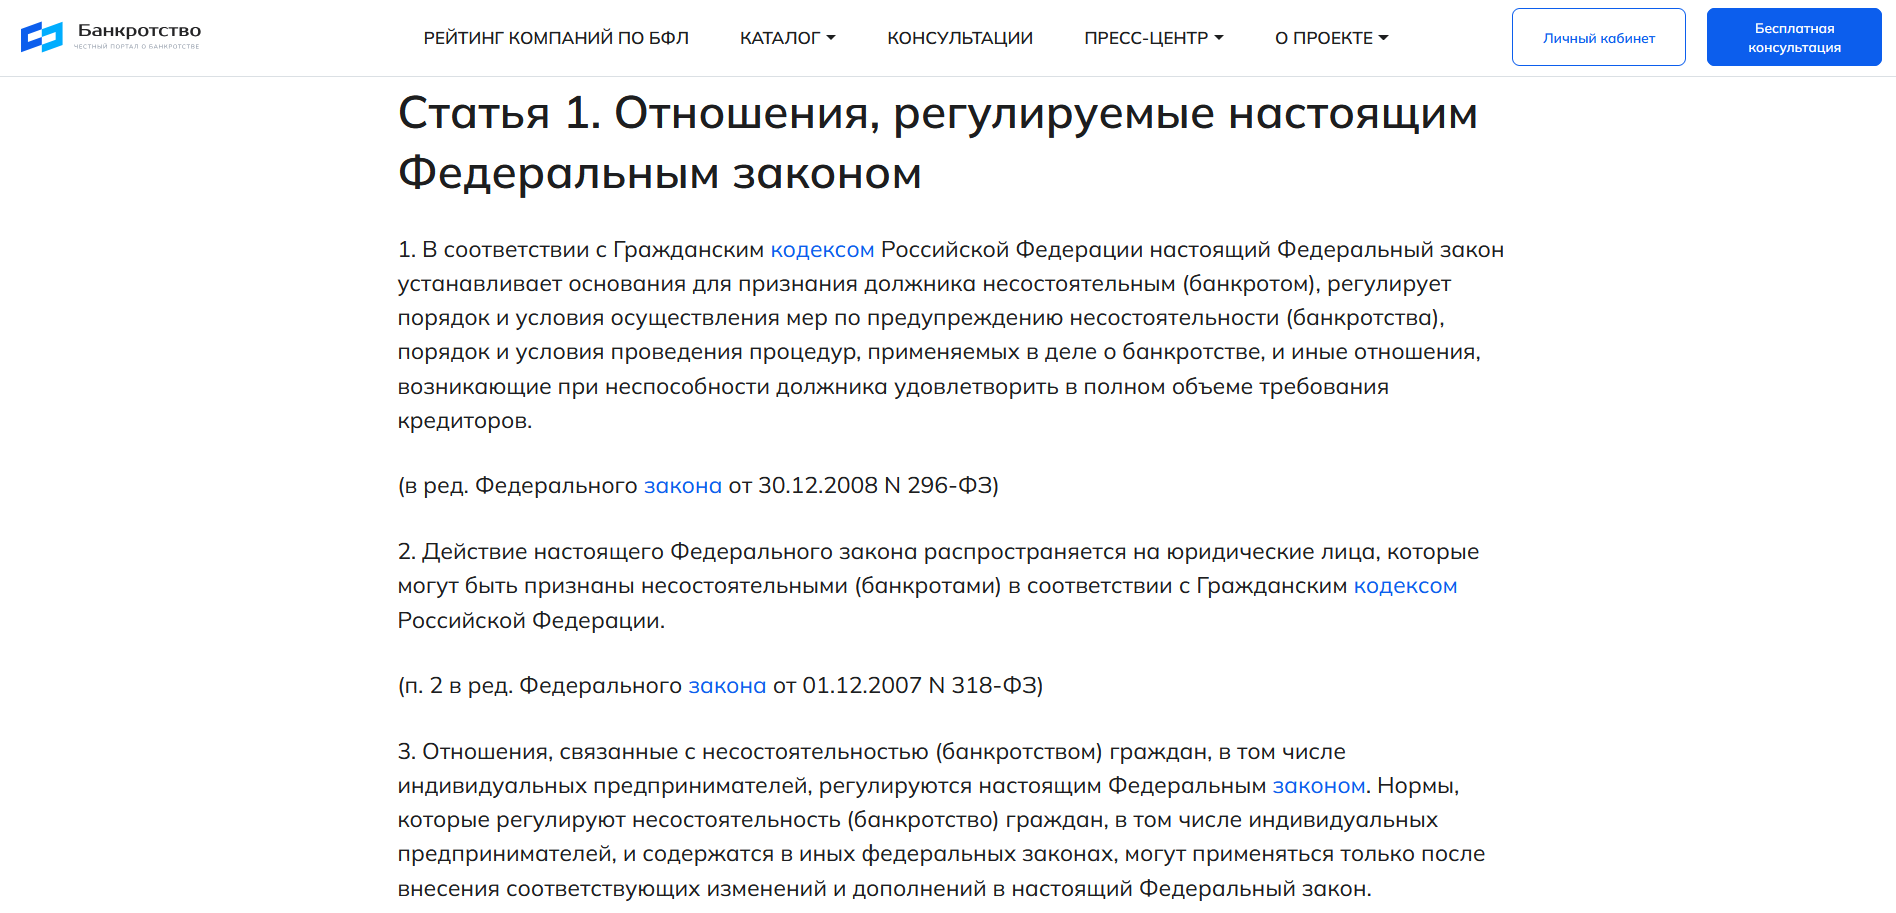
Закон даёт только один способ избавиться от долгов по кредитам — через банкротство. Ни реструктуризация, ни отсрочки, ни переговоры с коллекторами не дают права забыть про долг.
Какие долги можно списать, а какие — нет
Закон о банкротстве позволяет списывать практически все долги, которые накопились у человека, будь то кредиты в банках, микрозаймы, обязательства по распискам или даже задолженность за коммунальные услуги. Однако есть и несколько исключений. Нельзя списать следующие долги:
- алименты;
- компенсации вреда жизни и здоровью;
- штрафы за административные правонарушения;
- долги по уголовным приговорам;
- текущие платежи (например, долги по коммуналке, накопленные после подачи заявления).
Ещё один важный момент: списываются только долги, которые накопились до начала процедуры банкротства. Например, счета по коммунальным услугам до подачи заявления могут быть списаны. А вот платежи, которые начислятся после начала процедуры, уже остаются вашей ответственностью. Платить за них придётся самостоятельно.
Законные способы списания долгов
Банкротство физическихлиц бывает двух видов: судебное и внесудебное. Судебное банкротство — это основная и более масштабная процедура, которая подходит даже тем, у кого есть крупные долги, превышающие миллион рублей, а также имеется имущество и доход.
В этом случае дело рассматривает арбитражный суд, а к процедуре привлекается финансовый управляющий. Судебное банкротство даёт максимальные возможности для освобождения от кредитных обязательств и подходит практически всем, кто оказался в сложной финансовой ситуации.
Внесудебное банкротство можно пройти через МФЦ. Это упрощённая процедура для граждан, у которых совсем нет имущества и стабильного дохода, а общая сумма долгов не превышает миллион рублей. Этот способ помогает быстрее освободиться от обязательств, но на практике проходит совсем немногим должникам.
Помимо процедуры банкротства, существуют и другие законные способы урегулировать финансовые обязательства и уменьшить долговую нагрузку. Эти методы не приводят к полному списанию долгов, но могут помочь избежать более серьёзных последствий — судебных разбирательств и ареста имущества.
Истечение срока исковой давности
Истечение срока исковой давности (СИД) — это юридический механизм, закреплённый в статье 196 Гражданского кодекса Российской Федерации. Он устанавливает, что кредитор теряет право обратиться в суд с требованием взыскать долг, если с момента последнего платежа прошло более трёх лет.
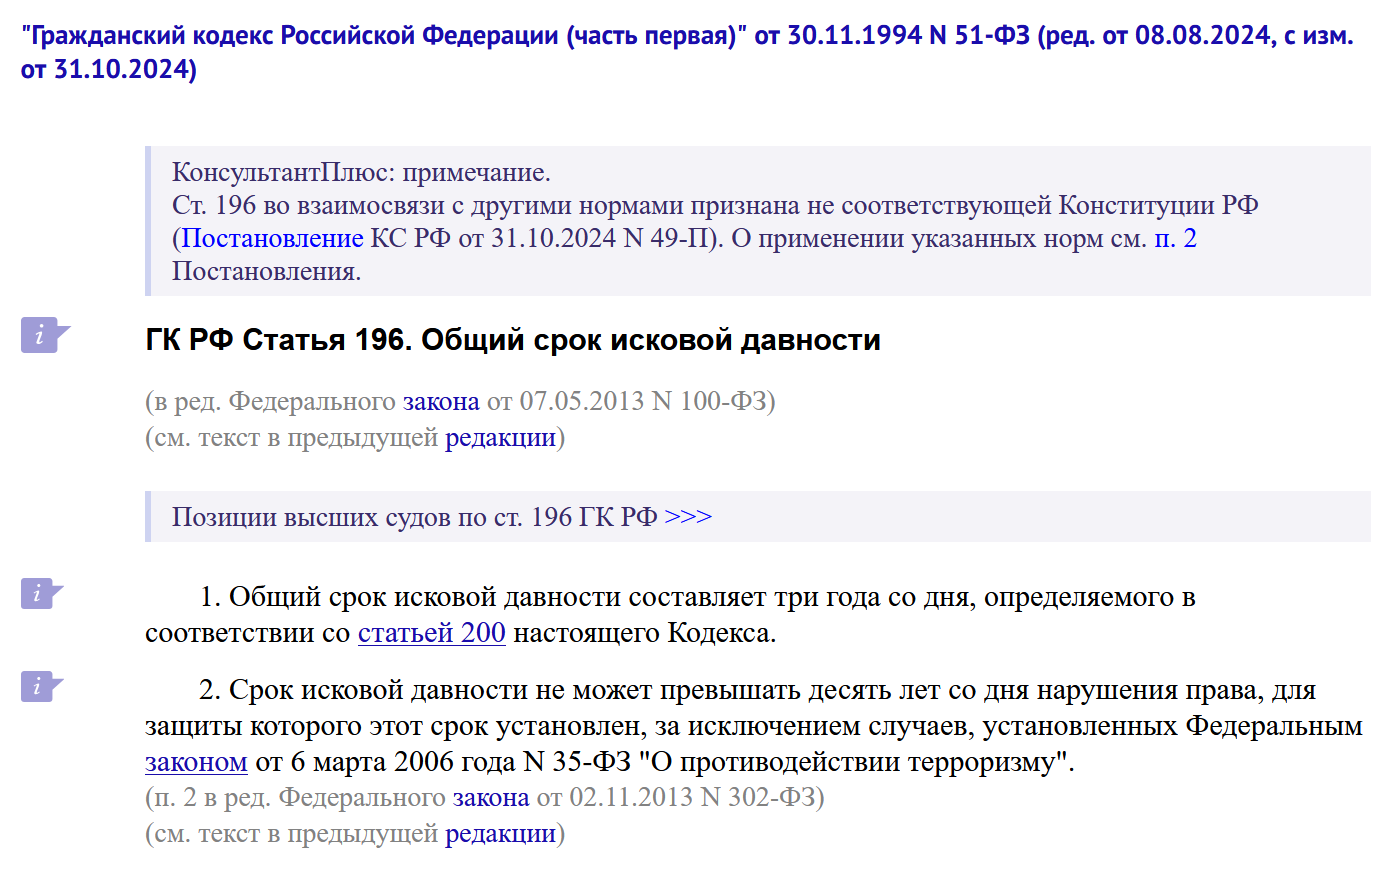
В случае с традиционным кредитом срок исковой давности начинает течь с каждого отдельного платежа. Это означает, что часть долга может быть взыскана, а часть — нет, в зависимости от того, когда были сделаны последние платежи.
Однако на деле кредиторы редко дожидаются истечения срока давности, так как всё взыскание давно автоматизировано и происходит гораздо быстрее. Кроме того, должнику придётся самостоятельно заявлять о применении срока давности в суде — просто ждать, что долг спишется сам по себе, нельзя.
Важно понимать, что само по себе истечение СИД не освобождает от выплаты кредита или займа. Юридически человек всё ещё остаётся должен финансовой организации. Просто взыскать их невозможно в силу того, что кредитор пропустил сроки. Можно ли считать такой вариант освобождением от долгов? Фактически да. Юридически — нет.
Реструктуризация долга
Реструктуризация долга — это процедура, которая позволяет изменить условия займа по согласию с кредитором. Законодательство регулирует этот процесс через Федеральный закон № 353-ФЗ «О потребительском кредите (займе)».
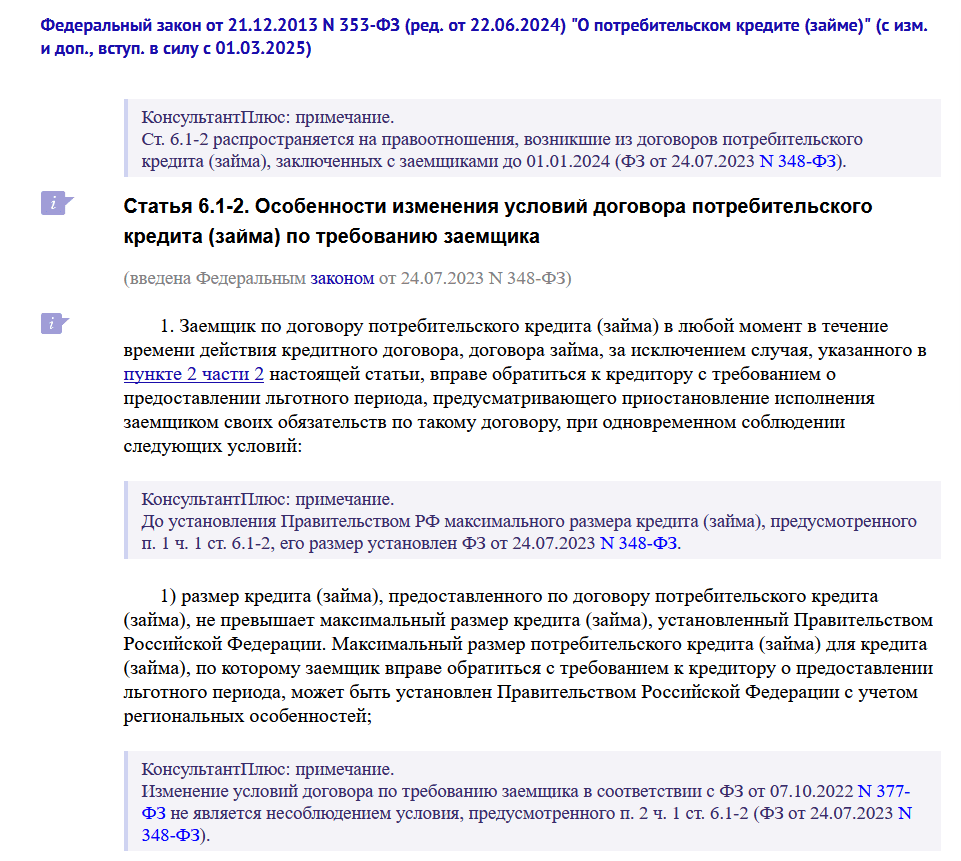
Чтобы воспользоваться реструктуризацией, должник должен доказать ухудшение финансового положения. Например, предоставить справку о снижении дохода минимум на 30%, подтвердить потерю работы или другие обстоятельства, которые затрудняют выполнение обязательств.
В рамках реструктуризации кредитор может временно снизить процентную ставку, продлить срок выплаты или на определённый срок приостановить платежи. Реструктуризация не списывает долг, она лишь меняет условия его возврата, помогая избежать просрочек и ухудшения кредитной истории.
Мировое соглашение
Мировое соглашение — это договорённость между должником и кредиторами, которая оформляется в процессе судебного разбирательства. Стороны самостоятельно согласовывают порядок и сроки погашения долга, часто с пересмотром условий: рассрочкой или отсрочкой платежей. Мировое соглашение утверждается судом и становится обязательным для исполнения.
Кроме самого должника по мировому соглашению обязательства по выплате долгов могут брать на себя и третьи лица — чаще всего родственники или близкие. Это позволяет сохранить имущество и избежать банкротства, если кто-то из близких готов помочь погасить кредит.
Как списать долги по кредитам без суда через МФЦ
Внесудебное банкротство стало возможным благодаря поправкам года в Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)». Этот механизм ориентирован на самых уязвимых граждан. Тех, кто не имеет имущества и стабильного дохода, но при этом накопил задолженности, которые не может выплатить.
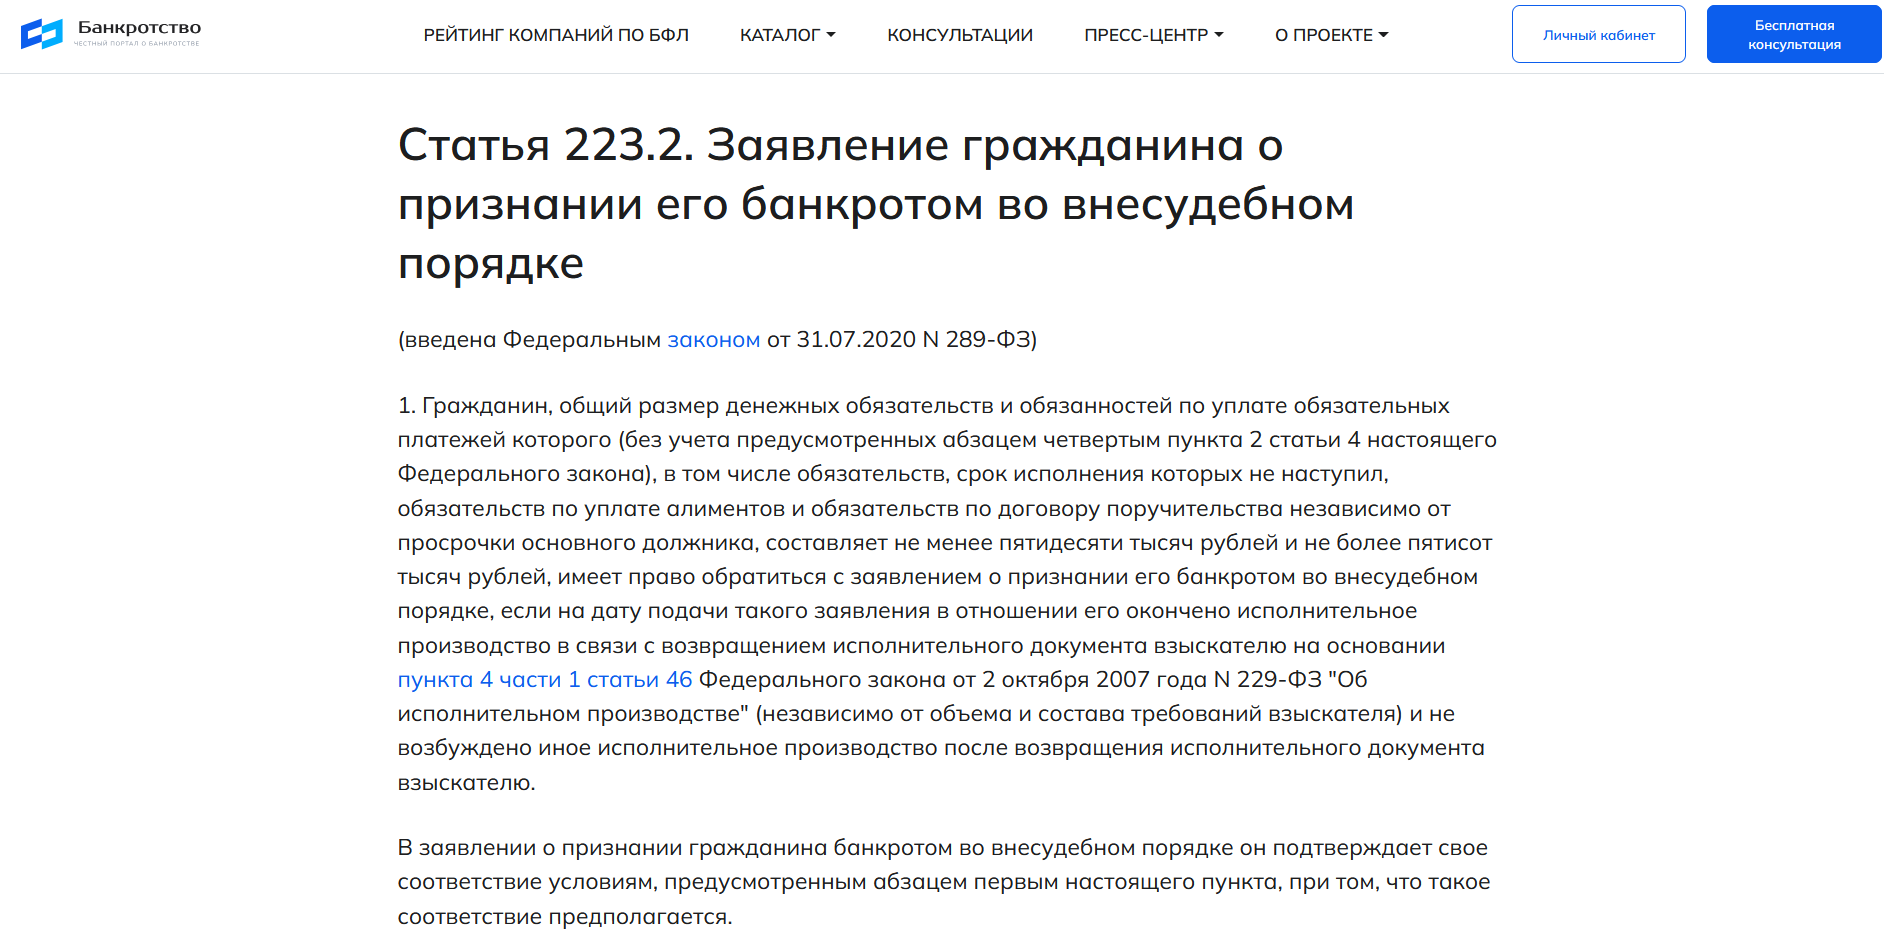
Важно понимать, что эффективность внесудебного банкротства пока невысока: по статистике, около 4% заявлений через МФЦ завершаются списанием долгов. Это связано с серьёзными требованиями к оформлению документов и строгостью процедуры. Любая ошибка в документах может стать причиной возврата заявления или даже отказа в списании.
Это важно: будут списаны только те долги, которые указаны в заявлении о банкротстве. Это один из самых важных нюансов. Если человек по невнимательности не включит в список какого-либо кредитора (например, забудет, что не платил несколько лет за свет), эти обязательства останутся. После завершения процедуры придётся платить.
Чтобы подать заявление, нужно обратиться в МФЦ по месту регистрации и предоставить полный пакет документов, подтверждающих отсутствие доходов, имущества и наличие закрытых исполнительных производств. После проверки данных информация направляется в Единый федеральный реестр сведений о банкротстве.
Если все условия соблюдены, начинается внесудебная процедура списания долгов. Но при наличии открытых исполнительных производств или имущества этот способ не подходит — тогда остаётся только судебное банкротство.
Процедура бесплатна, но требует внимательности и тщательной подготовки, ведь от правильности заполнения заявления зависит, решит ли человек свои финансовые проблемы.
Как можно списать кредиты через суд
Судебное банкротство — это универсальный инструмент, который подходит для большинства сложных финансовых ситуаций. Обычно в процедуру идут, когда сумма долгов переваливает за 250-300 тысяч рублей. Почему именно столько? Всё дело в расходах: за банкротство придётся платить. Услуги финансового управляющего, почтовые издержки, публикации в официальных источниках — всё это требует денежных вливаний. Поэтому имеет смысл обращаться в суд, когда долг уже достаточно серьёзный, чтобы оправдать траты.
Для подачи заявления в арбитражный суд необходимо собрать пакет документов: кредитные договоры, справки о доходах, выписки по счетам. Также необходимо подготовить сведения об имуществе — недвижимости, автомобилях, долях в квартирах. Чем тщательнее подготовлены бумаги, тем быстрее стартует процесс.
Заявление может подать как сам должник, так и кредитор. После регистрации дела назначается финансовый управляющий (ФУ) — специалист, который контролирует весь процесс. Он изучает имущество, проверяет сделки за последние три года, запрашивает данные в банках и реестрах.
Дальнейшие события могут развиваться по двум сценариям.
Если у должника есть стабильный доход, суд может утвердить план реструктуризации. Он подразумевает, что долг будет выплачиваться частями. При этом максимальный срок реструктуризации не должен превышать пяти лет.
Если платить нечем, начинается реализация имущества. Всё, что можно продать, включается в конкурсную массу и идёт на покрытие долгов. При этом закон защищает единственное жильё, а также базовую бытовую технику и рабочие инструменты стоимостью до 10 000 рублей — они остаются у должника согласно статье 446 ГПК РФ.
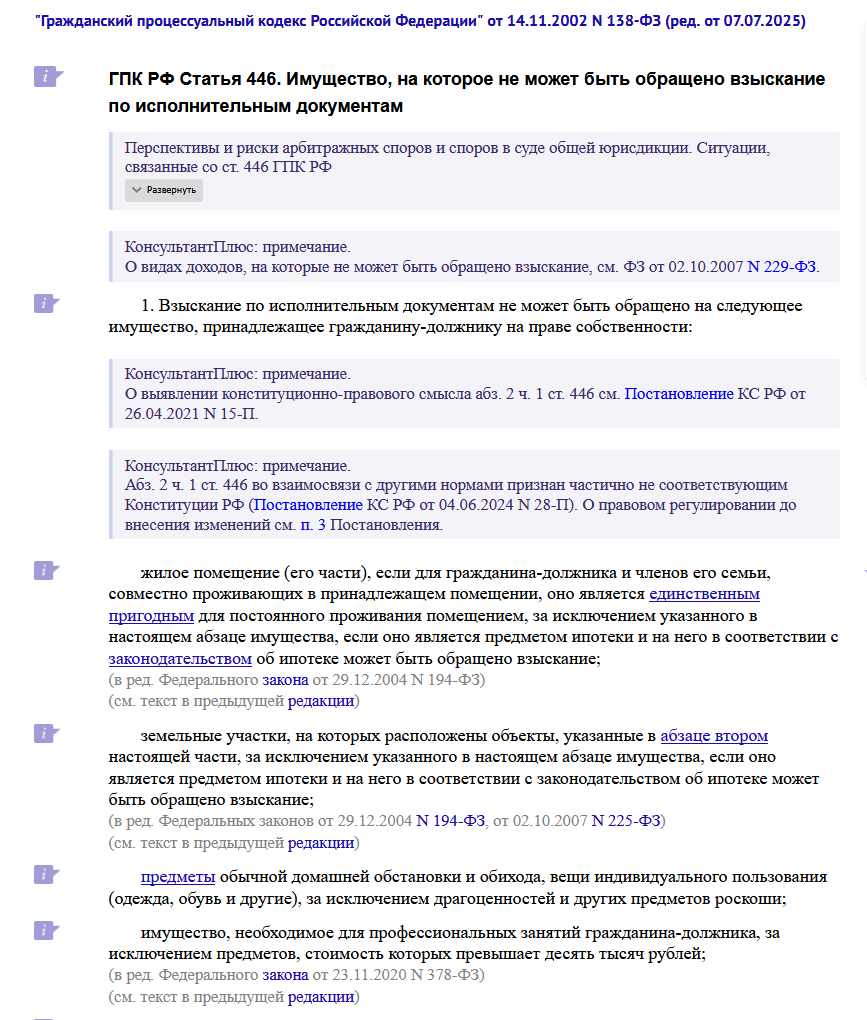
По завершении процедуры суд выносит определение о списании долгов — полном или частичном. Всё зависит от ситуации должника. В отдельных случаях, если были нарушены условия процедуры, человека могут признать банкротом, но долги оставить.
Сроки процедуры по списанию долгов: внесудебной и судебной
Внесудебное банкротство длится ровно шесть месяцев с момента публикации сведений о должнике в Едином федеральном реестре сведений о банкротстве. Этот срок установлен законом и не зависит от числа кредиторов или загруженности органов.
Судебное банкротство, напротив, проходит в более гибком режиме. В среднем процедура занимает от шести месяцев до одного года. Точная длительность зависит от многих факторов — загруженности арбитражного суда, количества кредиторов, наличия имущества и других обстоятельств. В практике встречаются случаи, когда дело закрывается за четыре месяца, но это редкость.
Как процедура банкротства коснётся имущества супругов
Когда речь заходит о списании долгов через банкротство, нельзя забывать о том, что имущество, нажитое в браке, считается совместной собственностью. Это значит, что даже если банкротом признаётся только один из супругов, часть общей собственности может попасть в конкурсную массу и быть реализована для покрытия долгов.
Закон устанавливает, что долгифизическоголица распространяются не только на его личное имущество, но и на имущество, приобретённое в браке, если иное не предусмотрено брачным договором. Поэтому, если супруг или супруга хочет защитить своё имущество, важно заранее проконсультироваться с юристом.
Как закрыть производства у судебных приставов
После завершения процедуры банкротства у должника появляется законное основание требовать закрытия всех исполнительных производств. Для этого необходимо предоставить судебным приставам соответствующий документ: решение суда о признании банкротом с постановлением о списании долгов.
Согласно Федеральному закону № 229-ФЗ, приставы обязаны закрыть все исполнительные производства, которые входили в процедуру банкротства, и прекратить любые действия по взысканию таких долгов.
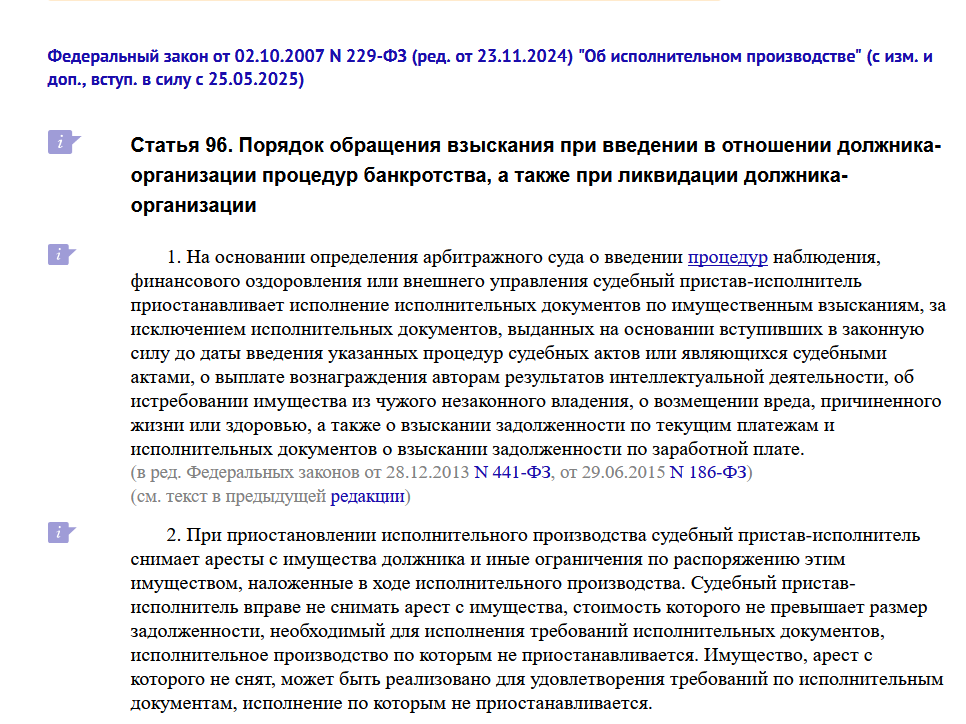
Однако на практике лучше взять инициативу в свои руки и лично подать заявление в территориальный отдел ФССП с приложением необходимых документов. Это поможет избежать возможных ошибок и задержек. Проверить актуальный статус исполнительных производств можно на официальном сайте ФССП.
Как списать долги, если кредитор действует через коллекторов, а не приставов
Важно понимать, что коллекторы — это просто представители или покупатели долга кредитора. Если долг выкупили коллекторы, это не меняет сути: они выступают в роли кредитора. Порядок списания задолженностей для них такой же, как и для банка или микрофинансовой организации.
Если же коллекторы долг не выкупали, а только пытаются взыскать его по поручению кредитора, это тоже не меняет ваших прав и обязанностей. Процедура списания долгов при банкротстве действует одинаково, независимо от того, кто именно предъявляет требования: банк, микрофинансовая организация или коллекторское агентство.
Риски и последствия списания долгов
Процедура банкротства помогает избавиться от долгов, но она накладывает определённые ограничения. Информация о несостоятельности вносится в Единый федеральный реестр и остаётся там на пять лет. Это влияет на кредитную историю. Она фактически обнуляется. В течение нескольких лет будет сложно получить новые займы — кредиторы относятся к таким заёмщикам с осторожностью. Ниже мы подготовили наглядную таблицу, где указаны ограничения после прохождения процедуры.
| Срок | Ограничение / Последствие |
| 5 лет | Нужно указывать факт банкротства при подаче заявки на кредит, ипотеку или иной заём |
| 5 лет | После завершения процедуры нельзя повторно подать заявление о банкротстве |
| 3 года | Запрещено занимать руководящие должности в кредитных, страховых и микрофинансовых организациях |
| 3 года | Запрещено занимать должности в органах управления юридических лиц (директор, учредитель и т. д.) |
| 3 года | Невозможно зарегистрироваться в качестве индивидуального предпринимателя (ИП) |
Да, процедура накладывает определённые ограничения и требует времени на восстановление кредитной репутации. Но многие, кто прошёл через этот путь, отмечают, что последствия справедливы и стоят того, чтобы получить возможность жить без постоянного давления кредиторов.
Когда стоит обратиться к юристу
Процедура банкротства имеет массу нюансов. На первый взгляд может показаться, что пройти её можно самостоятельно. Теоретически — да. Но на практике одна ошибка в документах или пропущенный срок может обернуться отказом и затягиванием процедуры на месяцы.
Юрист возьмёт берёт на себя всю работу: от сбора документов до представления интересов в суде. Он проверит, всё ли отражено в заявлении, включены ли все долги, нет ли сделок, которые могут вызвать вопросы. Особенно важна его роль, если у вас есть имущество, доли в квартире, спорные ситуации с кредиторами или риски по сделкам последних лет.
Хороший юрист по банкротству не обещает «списать всё за неделю». Он расскажет, как это работает на самом деле, и подскажет, какие последствия могут быть в вашем случае. А ещё поможет сохранить то, что можно сохранить, не увязнув при этом в бюрократии.
Чтобы грамотно применять юридические знания, нужен опыт. Именно поэтому, если вы не хотите на каждом этапе гуглить, волноваться и испытывать постоянный стресс, стоит проходить процедуру с помощью человека, который знает о ней всё. Особенно если речь идёт о крупной задолженности, совместной собственности или сложной финансовой ситуации. С грамотной юридической поддержкой шанс пройти процедуру быстро и без лишнего стресса значительно выше.
Хотите избавиться от долгов по закону? Мы подберём надёжную компанию, которая поможет пройти процедуру банкротства от подготовки документов до финального решения суда. Консультация бесплатна. Звоните!
Подведём итоги
- Списать долги по кредитам можно только через банкротство — судебное или внесудебное, в зависимости от ситуации.
- Внесудебное банкротство подходит тем, у кого нет имущества и дохода, а сумма долгов — не более 1 миллиона рублей.
- Судебная процедура — универсальный вариант: можно списать даже крупные долги при наличии имущества или работы.
- Другие способы борьбы с долгами — реструктуризация, мировое соглашение или срок давности, но они лишь облегчают финансовую нагрузку.
- После банкротства действуют ограничения: обнуляется кредитная история, нельзя занимать руководящие должности, есть запрет на повторное банкротство в течение 5 лет.
- Обращение к юристу помогает избежать ошибок и ускорить процесс — особенно при сложной ситуации с долгами и имуществом.
Теоретически — да, особенно при внесудебной процедуре. Но на практике малейшая ошибка в заявлении или документах может привести к отказу или затягиванию процесса. Лучше хотя бы проконсультироваться с юристом.
Полностью списать долги без банкротства нельзя — закон не предусматривает такой возможности. Но есть способы облегчить финансовую нагрузку: реструктуризация, мировое соглашение, попытка сослаться на истечение срока исковой давности. Эти механизмы помогают избежать суда и просрочек, но не освобождают от обязательств.
От 25 тысяч до 1 миллиона рублей. Но при этом у человека не должно быть имущества, дохода и открытых исполнительных производств. Иначе — только через суд.
Любой гражданин, который доказал свою неплатёжеспособность. Главное — соблюсти все условия процедуры банкротства и законодательные нормы, а также правильно оформить документы.
Перспективные компании по услугам банкротства
Компании, которые завоевывают рынок в 2026 году.
Оставьте номер телефона, и с вами свяжется наш юрист. Он расскажет обо всех особенностях банкротства и ответит на вопросы.