
Нет денег платить автокредит: что будет с машиной и как справиться с последствиями просрочек
Что будет, если не платить автокредит, а машина в залоге? Могут ли забрать транспортное средство и какие ещё меры применяют к должникам? Расскажем в этой статье.
- Первичные последствия просрочки платежа
- Долгосрочные последствия неуплаты кредита
- Последствия для имущества
- Какие ещё могут быть последствия неуплаты автокредита
- Как сохранить машину
- Можно ли продать кредитную машину и покрыть долг
- Как избежать негативных последствий если платить автокредит нечем
- Подведём итоги
Уровень автокредитования за последние 10 лет значительно вырос. Люди полюбили хорошие машины и с удовольствием идут в салон за новеньким Haval или «Москвичом». Только за 2024 год в России выдали почти 1,5 млн займов на покупку авто, а годом ранее — 850 тыс. Однако не всё так радужно, как могло бы быть.
С повышением цен буквально на всё и с резким скачком ключевой ставки отдавать банковские займы становится всё сложнее. А знаете, в чём особенность кредита под залог? Если человек долго не вносит ежемесячные платежи, его имущество забирает банк. Но это не единственное последствие просрочек. В этой статье рассмотрим, что будет, если перестать платить автокредит.
Первичные последствия просрочки платежа
Автокредит — это заём, который обеспечен машиной, купленной на деньги финансовой организации. Это хороший вариант для банка, поскольку у него есть гарантии при неуплате. Одновременно это довольно удобный формат для покупателя. Залоговые кредиты проще получить, а ставка по ним не такая высокая. Но всё хорошо, пока заёмщик платит вовремя. А что происходит, когда случаются просрочки?
Штрафы и пени
В начале всё стандартно, и действия банка ничем не отличаются от взаимодействия с должниками по потребительскому кредиту или ипотеке. Гражданину напомнят о его обязательствах всеми возможными способами: звонками, СМС, push-уведомлениями. Сотрудники отдела взыскания даже вправе приехать повидаться лично.
В это же время за сам факт нарушения договорных отношений на должника могут наложить единовременный штраф. Его размер обычно прописан в договоре. Также из-за пропуска платежа на долг ежедневно начисляются пени в размере 0,1%. Таким образом, просроченная задолженность растёт в геометрической прогрессии, так как проценты каждый день начисляются на новую сумму.
Чтобы кредитные организации не наглели и не вгоняли людей в огромные долги, Центробанк выработал несколько простых правил:
- общий размер санкций не должен превышать 20% годовых от основного долга;
- штрафы и пени начисляют не на весь кредит, а только на просроченные платежи и проценты по ним;
- если банк указал в договоре слишком высокие неустойки, заёмщик может обратиться в суд, чтобы уменьшить их;
- как только человек вносит просроченный платёж, начисление пени прекращается.
Если у вас не получается вовремя выплатить кредит за машину, да и другие счета стало сложно закрывать, рассмотрите банкротства. Эта процедура призвана помочь человеку справиться с непосильными долгами и поправить его финансовое положение.
Пройти банкротство без головной боли и лишних нервов помогают профессиональные юристы. Записывайтесь на бесплатную консультацию, и мы подберём для вас лучшего специалиста. Начните путь к денежному благополучию уже сегодня.
Долгосрочные последствия неуплаты кредита
В банк кредитных историй попадают данные обо всех взаимодействиях гражданина с финансовыми организациями. Заявки на кредит, выданные займы, просрочки по платежам. Задержка оплаты даже на один день попадает в статистику и снижает кредитный рейтинг. А когда просрочка очень длительная, он падает ещё сильнее.
При этом чем меньше баллов у человека, тем менее вероятно, что он получит хорошие условия по кредитованию. Крупные банки неохотно выдают деньги людям, которые показали свою неблагонадёжность.
Последствия для имущества
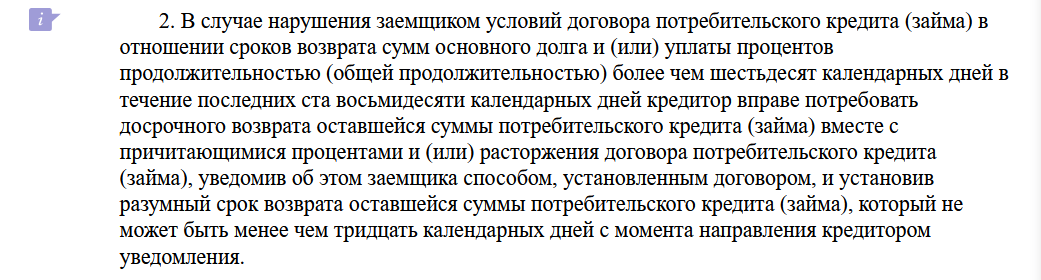
Когда человек долго не платит кредит, а звонки и напоминания не сработали, банк может забрать имущество, которое считается залогом. Конечно, просто приехать и конфисковать автомобиль сотрудники организации не имеют права. Чтобы обратить взыскание на машину, нужно получить решение суда, исполнительную надпись нотариуса или заключить соглашение с должником. Согласно статье 348 ГК РФ, кредитор вправе подать иск, если клиент не вносит платежи более трёх месяцев и сумма просрочки составляет более 5% стоимости залога. Или когда человек нарушает условия договора третий раз за год.
Если заёмщик успевает погасить задолженность до начала судебного процесса, то банк не сможет забрать у него транспортное средство.
Как происходит принудительное взыскание
В 99% случаев иск банка удовлетворяют и выдают судебное решение. После этого кредитор отправляет документ в Федеральную службу судебных приставов (ФССП), а она открывает исполнительное производство (ИП). С этого момента у человека есть пять дней, чтобы добровольно погасить долг и избежать неприятных последствий.
Если гражданин не вносит деньги вовремя, приставы начинают принудительное взыскание. Для этого они ограничивают должнику выезд за границу и конфискуют предмет залога. После того как машину забирают, её выставляют на торги и продают. Этим занимается организация «Росимущество».
Средства, вырученные на аукционе, переводят кредитору. Если денег не хватило, приставы могут применять дополнительные меры: арестовать счета, списать деньги с карт, наложить ограничения на регистрационные действия с другим имуществом. В случае, когда авто продали дороже, остаток переводят человеку.
Как происходит изъятие машины
В первую очередь приставы накладывают арест на автомобиль в залоге. То есть человек не может совершать сделки с участием этого имущества: переоформлять, дарить, продавать, снимать с учёта. Это делают для того, чтобы должник не пытался скрыть имущество для его защиты от взыскания. Затем пристав-исполнитель получает у суда разрешение на принудительное изъятие транспортного средства и начинает его розыск. В этом ФССП могут помочь сотрудники дорожно-патрульной службы.
Когда машину обнаружат, её просто забирают. Приставу не нужно согласие владельца или даже его присутствие. Эвакуатор, двое понятых — и авто уезжает на штрафстоянку.
Какие ещё могут быть последствия неуплаты автокредита
Помимо штрафов, судебных разбирательств и конфискации имущества, у неуплаты автокредита есть и другие последствия. Во-первых, приставы берут за свою работу исполнительский сбор 7% от суммы долга, который, естественно, ложится на плечи должника. Во-вторых, все судебные расходы также взыскиваются с ответчика.
Если денег с продажи залога не хватило, чтобы погасить долг, то взыскание могут обратить и на другое имущество должника. В итоге должник рискует лишиться доли в доме, мотоцикла, совместно нажитой в браке дачи или дорогих предметов интерьера.
Как сохранить машину
Если гасить кредит не получается, а машина вам действительно необходима, есть несколько способов сохранить имущество. Стоит вносить хотя бы часть ежемесячных платежей, чтобы показать банку, что вы пытаетесь сохранить кредитный договор. А ещё можно попробовать договориться с кредитором.
Банки часто идут навстречу добросовестным заёмщикам и оформляют кредитные каникулы или реструктуризацию задолженности.
Кредитные каникулы — это отсрочка платежей на срок до полугода. А реструктуризация — это изменение кредитного договора: уменьшение платежа за счёт снижения ставки или увеличения срока кредитования. Оба эти инструмента помогают снизить финансовую нагрузку. Но при этом общая сумма долга увеличивается.
Да, конечно, просто так банк не разрешит человеку не платить. Но при наличии уважительных причин, скорее всего, одобрит меры поддержи. Например, при увольнении, болезни, рождении ребёнка, чрезвычайном происшествии.
Также если машина используется для перевозки инвалида, то гражданин может защитить своё имущество, даже когда банк уже подал в суд. Судья примет во внимание, что автомобиль — это не прихоть, а необходимость. В этом случае приставы не будут реализовывать транспортное средство, а обратят взыскание на банковские счета и другое имущество.
Можно ли продать кредитную машину и покрыть долг
Так как машина при автокредите — это залог, то и продать её без согласия банка не получится. А кредитор может одобрить сделку, только если не увидит для себя рисков. Например, если гражданин вносит все платежи вовремя, а большая часть кредита уже закрыта. В противном случае организация, скорее всего, откажет. Но попробовать можно.
Чтобы увеличить свои шансы, обратитесь к залогодержателю сразу с покупателем и подготовленным договором. А деньги за машину лучше положить на счёт вашего банка.
Как избежать негативных последствий если платить автокредит нечем
Даже если покрыть долги вовремя не получилось, а приставы уже начали исполнительное производство, это не значит, что сделать ничего нельзя. Справиться с тяжёлой финансовой ситуацией и избавиться от непосильных кредитов можно с помощью процедуры банкротства. Это законный инструмент, который доступен любому жителю России старше 18 лет. И важно, чтобы вы не продавали автомобиль перед банкротством. Ведь это могут расценить как попытку сокрытия имущества.
Банкротство хорошо тем, что зачастую завершается значительно быстрее, чем принудительное взыскание. К тому же в процедуре приостанавливаются все ИП, снимаются ограничения и не нужно платить приставам исполнительский сбор. Также прекращают начисляться штрафы и не портится кредитная история. Кстати, признание финансовой несостоятельности помогает решить вопрос не только со всеми кредитами и микрозаймами, но и с налогами, штрафами, долгами по коммуналке, договорами поручительства.
Пройти судебный процесс спокойно поможет хорошая компания по банкротству. Профессиональные юристы сопровождают каждого клиента на всех этапах процедуры. Помогают собрать документы, составляют грамотный иск, проверяют подозрительные сделки, участвуют в судебных заседаниях, защищают от кредиторов, помогают сохранить доход и разрешённое имущество.
Банкротство с сопровождением юриста — это успешное начинание, которое, несомненно, приведёт к финансовой свободе. На бесплатной консультации вам помогут выбрать лучшую фирму среди всех компаний в России.
Подведём итоги
- Когда машина куплена в автокредит, банк может забрать её за неуплату долга. Но к этой мере кредитор приходит лишь спустя три месяца просрочки. Сначала организация пытается вразумить заёмщика своими силами. В ход идут звонки и уведомления, а также штрафы и пени. По закону штрафные санкции не могут превышать 20% годовых от «тела» долга.
- К долгосрочным последствиям неуплаты кредита относится влияние на кредитную историю. Рейтинг снижается с каждым днём просроченного платежа. Новые кредиты будет сложно взять, если рейтинг упадёт слишком сильно.
- Банк может забрать машину и продать её на аукционе. При этом, если денег не хватит, чтобы покрыть задолженность, приставы могут обратить взыскание и на другое имущество должника. ФССП имеет право забрать машину с любого места, где её обнаружит. Для этого приставу нужен лишь эвакуатор и два понятых.
- Если не получается погасить автокредит или накопились другие задолженности, можно обратиться к процедуре признания финансовой несостоятельности. Это законный способ решить вопрос с долгами. Помочь в этом непростом деле могут юристы по банкротству.
Можно обратиться в банк и запросить кредитные каникулы. Если же договорится не получилось, можно попробовать продать машину и погасить кредит. В крайнем случае можно пройти банкротство.
Банк имеет право обратиться в суд спустя три месяца неуплаты. Так что желательно решить проблему с оплатой в течение этого времени.
Спустя три месяца неуплаты и при сумме задолженности не менее 5% от основного долга. Или если нарушение договора происходит третий раз за год.
Согласно статье 11 закона № 353 «О потребительском кредите», заёмщик имеет право вернуть потребительский кредит в течение 14 календарных дней с момента его оформления. Для автокредита срок составляет 30 дней.
- «РБК»: В России в 2024 году выросло число автокредитов. На сколько их выдают
- Статья 348 ГК РФ «Основания обращения взыскания на заложенное имущество»
- Статья 11 закона № 353 «Право заёмщика на отказ от получения потребительского кредита (займа) и досрочный возврат потребительского кредита»
- Закон № 127 «О несостоятельности (банкротстве)»
Перспективные компании по услугам банкротства
Компании, которые завоевывают рынок в 2026 году.
Оставьте номер телефона, и с вами свяжется наш юрист. Он расскажет обо всех особенностях банкротства и ответит на вопросы.