
Можно ли пройти банкротство с автокредитом: особенности процесса и советы для должников
Можно ли списать автокредит при банкротстве физических лиц? Что нужно знать должнику, чтобы пройти процедуру признания неплатёжеспособности и не потерять машину?
В 2024 году эксперты аналитического агентства «Автостат» выяснили, что на 1 000 россиян приходится 322 легковых автомобиля. Не так уж и много. Однако когда человек проходит банкротство, машина становится тем имуществом, которое продают в первую очередь. К тому же, у многих должников транспортное средство (ТС) куплено в автокредит. А значит, числится залогом. Можно ли сохранить машину и по какому сценарию пойдёт процедура признания неплатёжеспособности? Читайте в этой статье.
Появилась просрочка по автокредиту
Что будет, если не платить автокредит? Конкретные последствия зависят от условий договора и регламента кредитной организации. Но в целом действия банков всегда одинаковые. В первую очередь на основной долг начинают начислять пени и штрафы. Кредитор, конечно, будет напоминать заёмщику об обязательствах и предупреждать о санкциях. Это самый распространённый способ воздействия на человека, который просрочил оплату. Также вся информация о задолженности попадает в кредитную историю человека. Рейтинг заёмщика снижается, что не лучшим образом влияет на возможность взять новый кредит.
Если долго не удаётся вернуть гражданина в график платежей, банк может передать долг коллекторам. А эти ребята действуют довольно настойчиво и сильно портят нервы людям. Обычно организация обращается к профессиональным взыскателям через 3-6 месяцев после первой просрочки. К этому времени успевают набежать приличные суммы штрафов.
Если и коллекторы, и штрафы не подействовали на человека, то организация обращается в суд. Судья обычно встаёт на сторону кредитора и выдаёт судебный приказ. С этим документом банк идёт в Федеральную службу судебных приставов (ФССП). Приставы начинают принудительное взыскание.
Что ФССП может делать, чтобы вернуть деньги:
| Блокировка карт и счетов | С зарплаты списывают до 50%, с накопительных и других счетов — до 100%. Детские пособия и компенсационные выплаты взысканию не подлежат |
| Арест имущества | Сначала накладывают ограничения на регистрационные действия с имуществом, затем могут арестовать автомобиль в залоге. Впоследствии собственность конфискуют и продают на торгах |
| Запрет выезда за границу | Пока висят долги, человек не может выехать из страны |
| Розыск должника и его имущества | Если человек не объявляется, не выходит на связь и с него нечего взыскать, приставы могут начать розыск |
| Оспаривание сделок | Когда человек пытается переоформить имущество и продаёт его родственникам за бесценок, это могут расценить как сокрытие имущества. Приставы имеют право аннулировать такую сделку |
Когда доходит до работы судебных приставов, должники уже не хотят тянуть и начинают плотно задумываться о банкротстве. Даже если есть залоговое имущество, люди решаются на процедуру, так как не хотят терпеть различные неудобства принудительного взыскания.
Банкротство по автокредиту: чего ожидать
Все тонкости процесса признания финансовой несостоятельности регулирует закон № 127-ФЗ. Банкротство помогает людям справиться с непосильными долгами по кредитам, микрозаймам, налогам, штрафам, договорам поручительства и коммуналке. А значит, обратиться с заявлением о неплатёжеспособности можно и при наличии автокредита.
Есть некоторые особенности при банкротстве с автокредитом:
- до 80% выручки от продажи залога уходит банку-залогодержателю;
- оценку залогового авто проводит эксперт кредитора;
- даже если не подавать на банкротство, при длительной просрочке машину всё равно заберут.
Даже если должник обратился к банкротству из-за других задолженностей, а по автокредиту просрочек нет, машина тоже уйдёт в конкурсную массу.
Что будет с автомобилем при банкротстве
В банкротстве применяются две основные процедуры. Сначала суд вводит реструктуризацию задолженности. Этот инструмент помогает человеку снизить финансовую нагрузку. Все денежные обязательства должника складывают и создают новый график платежей на срок до пяти лет. Тогда даже залоговое имущество остаётся в собственности гражданина. Таким образом можно сохранить автомобиль и расплатиться с долгами без потери любимой собственности.
Но часто люди решаются пройти банкротство, когда у них нет возможности покрывать ежемесячные платежи. То есть и реструктуризация задолженности их сильно не спасёт. Тогда судья принимает решение ввести реализацию имущества.
Как сохранить автомобиль при реализации имущества
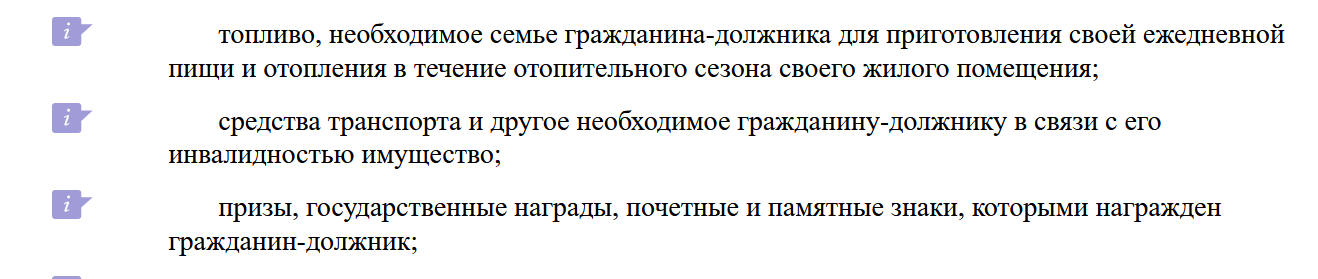
Если автомобиль не находится в залоге, а у должника хорошие юристы, то его можно сохранить. Достаточно предоставить доказательства того, что отсутствие машины значительно ухудшит бытовую жизнь заёмщика. Например, гражданин с семьёй живёт далеко за городом, где не ходит общественный транспорт. Или авто вообще используется для перевозки инвалида, тогда имущество находится под защитой статьи 446 ГПК РФ.
А вот когда ТС куплено в автокредит и служит залогом, его тяжелее спасти. Хотя тоже возможно. Например, автомобиль могут выкупить родственники или друзья должника в процессе реализации имущества.
Но такое решение лучше принимать под руководством опытных юристов и по согласованию с финансовым управляющим во избежание лишних проблем. Выбрать грамотного специалиста бывает довольно сложно. Хороший эксперт поможет клиенту пройти банкротство даже в самой запутанной ситуации.
Некоторые должники пытаются продать автомобиль до банкротства, чтобы его не реализовали на торгах ниже рыночной стоимости. Вариант спорный и требует тщательного рассмотрения. Во-первых, залоговое имущество нельзя продать без разрешения банка. Если у заёмщика уже образовались задолженности, то он вряд ли получит согласие. Также, если гражданин не погасит свои обязательства из вырученных средств, впоследствии суд может оспорить сделку или заподозрить должника в сокрытии имущества. К тому же этот шаг не поможет сохранить транспортное средство и значительно усложнит саму процедуру признания неплатёжеспособности.
Если автомобиль оформлен на супруга
Банкротство — это личная процедура, которая касается отдельного человека. При этом супруги отвечают по долгам друг друга, но есть некоторые особенности. Давайте рассмотрим варианты развития событий в разных ситуациях.
| Ситуация | Описание |
| Машина куплена с помощью автокредита в браке, но оформлена на супруга/супругу | Долги общие. Имущество, приобретённое в браке, считается совместно нажитым. Значит, автомобиль будет реализован для оплаты задолженности |
| Обязательства появились до брака. Автомобиль куплен совместно | В этом случае гражданин будет отвечать по своим обязательствам только своим личным имуществом. К такой собственности относится наследство, добрачное имущество или то, что было куплено в рамках брачного договора |
| Обязательства появились в браке и считаются общими, но машина была куплена супругом/супругой до брака | Такое имущество не могут забрать за долги, которые появились во время семейной жизни |
Этапы банкротства при автокредите
Этапы процедуры признания финансовой несостоятельности не меняются в зависимости от того, какие долги накопились у человека. Судебная процедура всегда идёт по стандартному сценарию.
Подготовка документов и заявления
Должник самостоятельно или с юристами собирает все необходимые бумаги, составляет список кредиторов, указывает имущество, которым владеет. Заполняется исковое заявление.
Выбор саморегулируемой организации
Человеку предоставляют право выбрать саморегулируемую организацию, а финансового управляющего (ФУ) назначают из её участников. Это важный этап, без которого процедуру не начнут.
Первое судебное заседание
На нём судья рассматривает все детали дела и принимает решение об обоснованности заявления гражданина. Здесь же каждая из сторон предоставляет аргументы в свою пользу. Также на этом заседании выбирают меру восстановления платёжеспособности человека. Обычно сначала вводят реструктуризацию задолженности.
Процедура банкротства
Должник выполняет план реструктуризации задолженности или, если нет стабильного дохода, его собственность продают на торгах. При реализации имущества финансовый управляющий составляет список конкурсной массы, определяет очерёдность кредиторов и контролирует проведение аукциона.
Итоговое судебное заседание
Когда выбранные меры выполнены, а реализация имущества свершилась, проводится судебное заседание. На нём ФУ предоставляет отчёты по итогам процедуры, а судья принимает решение оставить долги на человеке или аннулировать их.
На каждом этапе гражданину может понадобится профессиональная помощь и поддержка. Если вы не знаете, какого юриста по банкротству выбрать, обратитесь к нам. Мы поможем подобрать грамотного специалиста, который будет сопровождать вас в процедуре. Консультацию проводим бесплатно.
Как реализовывают автомобиль при банкротстве с автокредитом
Торги при реализации имущества в процедуре банкротства проходят в несколько этапов. Сначала финансовый управляющий размещает информацию о закрытом аукционе в газете «Коммерсантъ» и на специализированных площадках. Участвовать могут физические и юридические лица, кроме должника и кредиторов. Залоговое имущество также выставляют на торги. На это отводят шесть месяцев. Изначально собственность выставляется по рыночной стоимости. Если во время первого аукциона что-то не удалось продать, то его организуют повторно, а цену уменьшают на 10%.
Если имущество совсем неликвидное, то стоимость снижают ещё раз и открывают публичные торги. Если же и это не сработало, то собственность могут отдать кредитору в натуральном виде.
Внесудебное банкротство при автокредите
Автокредит и внесудебное банкротство несовместимы. И вот почему. У упрощённого банкротства есть ряд требований и ограничений, поэтому такая процедура доступна довольно малому числу людей. Чтобы пойти в МФЦ за списанием долгов, нужно, чтобы общая сумма задолженности не превышала 1 000 000 рублей. Это уже может стать ограничением при подаче заявления, поскольку большинство новых автомобилей сейчас стоят больше миллиона. К тому же внесудебное банкротство доступно только тем, у кого нет имущества и официального дохода. Наличие машины — показатель того, что человек может самостоятельно справиться с долгами.
Последствия банкротства
Банкротства боятся. Кредиторы пугают должников тем, что их и на работу больше не возьмут, и всё имущество заберут, и друзья все отвернутся. По факту же у процедуры не так много неудобств, а большинство последствий совершенно не критичны. Первое и самое важное последствие — нельзя повторно объявить себя банкротом, пока не пройдёт пять лет с момента признания неплатёжеспособности. Второе — если гражданин является индивидуальным предпринимателем, он теряет статус на пять лет. Также придётся озвучивать банкам свой статус, если понадобится взять кредит. Это нужно делать в течение пяти лет.
Если человек был руководителем компании, то всё становится немного сложнее. В течение трёх лет нельзя управлять любым юридическим лицом. В течение пяти нет возможности стать руководителем финансовой организации. 10 лет не получится управлять кредитной компанией.
Хотите пройти банкротство под руководством грамотного наставника? Наши эксперты помогут вам найти хорошего юриста и завершить судебный процесс в вашу пользу. Записывайтесь на бесплатную консультацию прямо сейчас.
Подведём итоги
- Машина — это то имущество, которым чаще всего покрывают долги при банкротстве. Учитывая, что у 32% населения есть автомобиль — это хороший способ удовлетворить требования кредиторов. Когда у человека появляются просрочки по автокредиту, банк начинает начислять штрафы и пени. Затем он может обратиться к коллекторам ,а если долг висит длительное время, то в суд.
- Чтобы справиться с долгами, человек подаёт заявление о банкротстве. У процедуры признания финансовой несостоятельности с автокредитом есть несколько особенностей, но в целом она проходит в стандартном порядке. Сохранить автомобиль можно, если погасить задолженность при реструктуризации или если его выкупят родственники во время реализации имущества.
- Этапы банкротства при автокредите такие же, как и всегда: сбор документов, подача заявления, выбор ФУ, первое судебное заседание, реструктуризация или реализация, итоговое судебное заседание. Автомобиль в процедуре признания неплатёжеспособности реализовывают на аукционе, как и остальное имущество. Внесудебное банкротство при автокредите невозможно.
Можно. Нет никаких ограничений по виду кредитования в процедуре банкротства.
Да, но машину реализуют на торгах, а до 80% вырученных денег получит банк-залогодержатель.
Никак. Это карается законодательством. Да и финансовые управляющие знают своё дело и с большой вероятностью найдут имущество.
Машина, которая используется для перевозки инвалида, остаётся неприкосновенной.
Перспективные компании по услугам банкротства
Компании, которые завоевывают рынок в 2026 году.
Оставьте номер телефона, и с вами свяжется наш юрист. Он расскажет обо всех особенностях банкротства и ответит на вопросы.