
Банкротство с ипотекой: как не остаться без крыши над головой
Возможно ли банкротство с ипотекой? Узнаете, как сохранить квартиру и избежать потери жилья в сложной финансовой ситуации.
- Общие сведения о банкротстве физических лиц
- Особенности банкротства при ипотечном кредите
- Законодательство о банкротстве и ипотеке
- Когда стоит рассматривать банкротство
- Этапы процесса банкротства с ипотекой: от заявления до реализации имущества
- Плюсы банкротства для заёмщика
- Альтернативы банкротству
- Рекомендации для заёмщиков
- Подведём итоги
Не более 25% россиян могут позволить себе купить квартиру. Такую ужасающую статистику весной 2025 года опубликовала «Газета.ру». Те счастливчики, которым всё же удалось заполучить в собственность заветные квадратные метры, вынуждены выплачивать ипотеку. Однако и здесь всё не так просто.
Жилищные кредиты отдают годами, а за это время может произойти буквально что угодно. Как итог, нередко финансовые трудности приводят к признанию несостоятельности. Но что будет с ипотекой на жильё в процедуре банкротства? Получится ли сохранить его? Краткий ответ: и да, и нет. Всё зависит от нюансов конкретного дела.
Общие сведения о банкротстве физических лиц
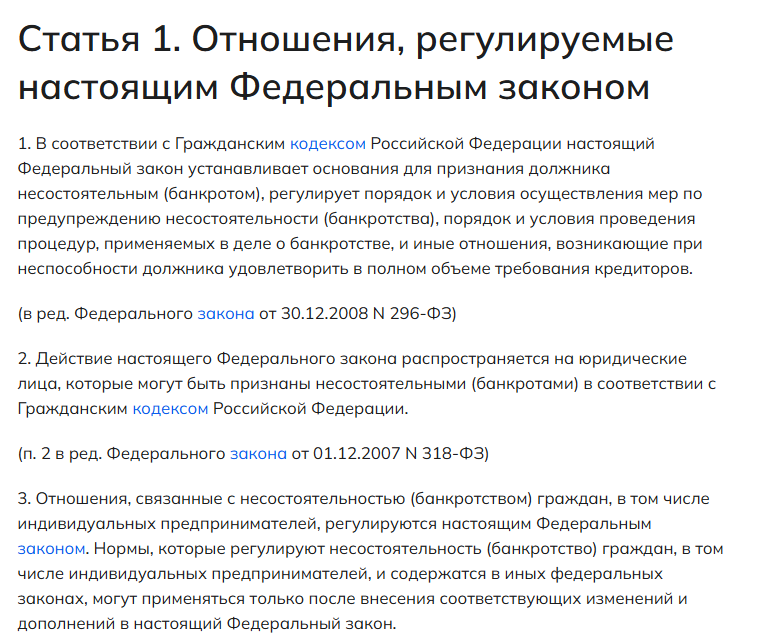
Банкротство физических лиц — это юридическая процедура, дающая гражданам шанс официально списать большую часть долгов. Регулирует этот процесс Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)».
Особенности банкротства при ипотечном кредите
Законодательство не запрещает гражданамс ипотекой проходить процедуру банкротства. Она проводится по общим правилам. При этом банкротом можно признать только того, кто не выполняет обязательства по долгам.
Что касается сохранения жилья, то здесь ситуация несколько сложнее. Если ипотечное имущество — это единственное место проживания должника и его семьи, законодательство допускает возможность сохранить такую квартиру или дом в рамках банкротства.
Если у человека есть в собственности иное жильё, то в большинстве случаев сохранить ипотеку не выйдет. Залоговое имущество будет включено в конкурсную массу и продано с торгов для погашения долгов перед кредиторами.
Законодательство о банкротстве и ипотеке
Законодательство в сфере банкротства ипотечных заёмщиков постоянно меняется. В августе 2024 года Госдума утвердила поправки, которые усилили правовую защиту единственного жилья, находящегося в залоге у банка. Разумеется, с учётом ряда условий.
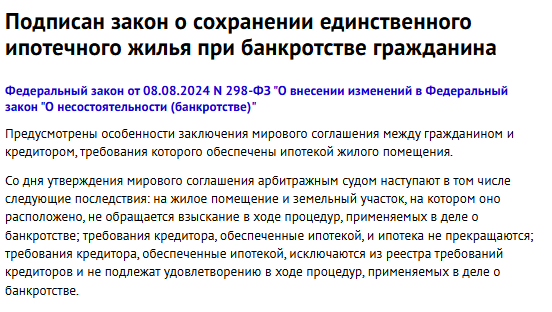
Кроме того, с января 2025 года действует «Стандарт защиты прав и законных интересов ипотечных заёмщиков». Этот документ обязывает кредиторов информировать должников на каждом этапе взыскания, а также предлагать варианты досудебного урегулирования. Цель этого документа — исключить необоснованное изъятие жилья у добросовестных заёмщиков и обеспечить прозрачное взаимодействие между банками и клиентами.
Опытные юристы советуют заёмщикам своевременно реагировать на уведомления банка, не игнорировать их и идти на контакт. При первых признаках финансовых трудностей обращаться к профессионалам для поиска оптимального решения.
Когда стоит рассматривать банкротство
Оформляя ипотеку, человек рассчитывает на стабильность: чтобы и платежи были по силам, и дом стал надёжной крепостью. Но жизнь часто преподносит сюрпризы: потеря работы, болезнь, снижение доходов. Зарплата задерживается или отсутствует, долги растут, штрафы и пени добавляют ещё больше напряжения. В такой момент долг начинает давить, займы накладываются друг на друга, и кажется, что выхода совсем нет.
Задуматься о банкротстве стоит тогда, когда финансовая нагрузка становится непосильной. Процедура даёт шанс взять ситуацию под контроль, вылезти из кредитной кабалы и начать строить новую жизнь без ежедневного стресса.
Этапы процесса банкротства с ипотекой: от заявления до реализации имущества
Процедура банкротства начинается с подачи заявления в суд. Это может сделать как сам должник, так и кредитор. К заявлению обязательно прикладываются документы: кредитные договоры, справки о доходах, выписки по счетам и сведения об имуществе — квартира, автомобиль, доли в недвижимости. Чем тщательнее собран пакет, тем быстрее начнётся рассмотрение дела.
После этого суд назначает финансового управляющего (ФУ) — специалиста, который возьмёт процесс под контроль. Он проверит все активы должника, запросит информацию в банках и госреестрах, проанализирует сделки за последние три года и внимательно изучит недвижимость. Именно от ФУ зависит дальнейшее развитие событий.
В зависимости от ситуации процедура развивается по двум основным сценариям. Если у должника есть стабильный доход, суд может утвердить план реструктуризации долгов сроком до пяти лет.
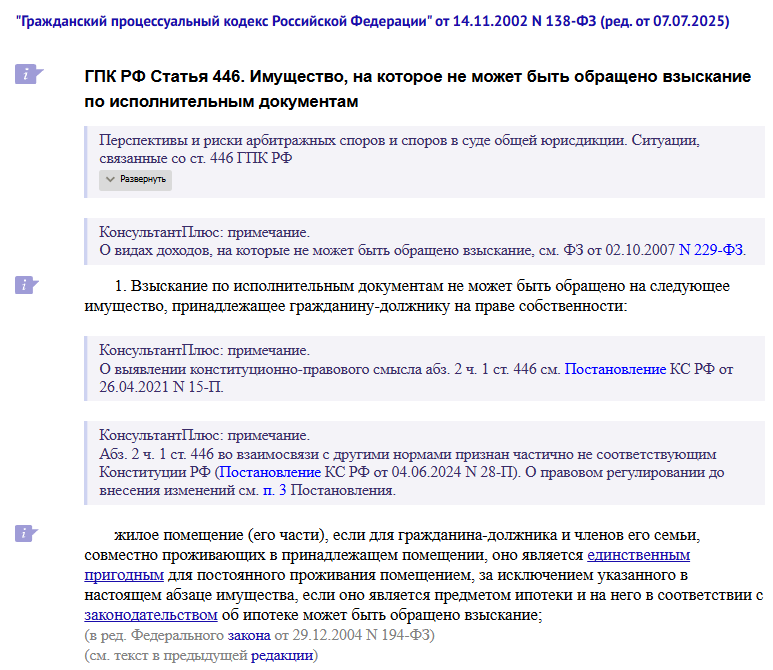
Если же платить нечем, начинается этап реализации имущества. В конкурсную массу попадает всё, что можно продать: квартира, машина, техника. Но закон строго защищает единственное жильё должника: оно не включается в конкурсную массу и остаётся за владельцем. Личные вещи и предметы стоимостью до 10 000 рублей также не изымаются. Это прописано в статье 446 ГПК РФ.
На финальном этапе суд выносит определение о завершении процедуры банкротства. Если всё прошло согласно закону, большинство долгов списывается, а для бывшего заёмщика начинается совсем другая жизнь, нередко наполненная новыми возможностями.
Способы сохранения ипотечной квартиры в банкротстве
Сегодня признание банкротства вовсе не означает, что человек автоматически лишается крыши над головой. Текущее законодательство учитывает ситуацию должников с ипотекой и даёт шансы оставить при себе своё единственное жильё, если соблюдены определённые условия. Есть несколько путей сохранить квартиру в банкротстве, находящуюся в залоге у банка.
Первый из них — заключить отдельное мировое соглашение. Этот инструмент позволяет должнику или его близким продолжить оплачивать ипотеку. Квадратные метры не включаются в конкурсную массу. В итоге человек остаётся с жилищным кредитом, в то время как остальные долги списываются в ходе процедуры. Кроме тех, что не могут было аннулированы вовсе.
Ещё один вариант — это единовременная выплата остатка долга самим должником или его родственниками. Такой способ подойдёт тем, кто почти закрыл кредит, но столкнулся с временными финансовыми трудностями.
Оба этих сценария — это инструменты, позволяющие выйти из долгового кризиса с минимальными потерями и сохранить привычные квадратные метры.
В процедуре банкротства финансовый управляющий внимательно оценивает все долги и имущество должника. Как правило, если у должника нет другого ценного имущества, которое можно продать для погашения долга, шансы сохранить ипотечную квартиру действительно выше. Но не только это влияет на решение суда. Если человек с самого начала идёт на контакт с финансовым управляющим и судом, честно раскрывает информацию о своих доходах и имуществе и не пытается утаить активы, суд, как правило, учитывает такую добросовестность.
Плюсы банкротства для заёмщика
У процедуры есть как сильные стороны, так и нюансы, которые стоит учитывать заранее. Ниже мы сделали таблицу, где разобрали, что получает человек после банкротства — и что временно теряет.
| Плюсы | Минусы |
| Списание долгов — основного долга, процентов, пеней и штрафов | Ограничения на ведение бизнеса: нельзя быть ИП или директором в течение нескольких лет |
| Остановка роста долга и снятие всех начислений | Пониженная кредитоспособность: банки реже одобряют заявки, проценты по займам выше |
| Прекращение давления со стороны коллекторов и банков | Запись о банкротстве остаётся в реестре минимум 5 лет и влияет на репутацию |
| Закрытие исполнительных производств, разблокировка счетов | Не списываются обязательства по алиментам, компенсациям за вред и другим отдельным долгам |
| Возможность финансово начать с нуля и восстановить свою жизнь | Необходимость полной финансовой открытости перед судом и финансовым управляющим |
Да, за финансовую передышку придётся чем-то расплатиться — доверием банков или временными ограничениями. Но когда на кону возможность начать жизнь без коллекторов, угроз и ежедневного стресса, для многих это честный обмен.
Альтернативы банкротству
Банкротство — не единственный способ разобраться с долгами. В некоторых случаях можно попробовать решить проблему иначе: изменить условия займа или перевести ипотеку в другой банк. Эти меры не отменяют самого кредитного договора, но помогают выиграть время и снизить финансовую нагрузку. Особенно если доходы просели временно. Ниже вы найдёте два варианта, которые стоит рассмотреть до подачи заявления в суд.
Реструктуризация долга
Реструктуризация — это когда банк меняет условия уже существующего кредита, чтобы заёмщику стало проще выплачивать долг. Например, если вы временно остались без дохода или резко упали в зарплате, можно попросить продлить срок кредита. Тогда ежемесячный платёж станет меньше.
Иногда банки идут ещё дальше и пересматривают график выплат или временно снижают процентную ставку. Это возможно, если человек не скрывается, честно рассказывает о своей ситуации и показывает, что хочет платить.
Это важно: банк сам не предложит такие условия. Заёмщику нужно подать заявление, принести справки с работы или из больницы и обсудить, какой вариант подходит. Как правило, решение принимается индивидуально. Учитываются платёжеспособность, кредитная история и ситуация на момент обращения. Ждать до последнего нельзя. Чем раньше вы заявите о проблеме, тем выше шанс, что финансовая организация пойдёт навстречу.
Рефинансирование ипотеки
Рефинансирование — это возможность перевести ипотеку в другой банк или на новые условия в текущем. Суть проста: оформляется новый кредит, которым гасятся старые долги. Если ставка ниже, срок выгоднее, а условия прозрачнее, заёмщик получает передышку.
Такой шаг особенно актуален для тех, кто оформлял ипотеку под высокий процент. Да, придётся потратиться на переоценку жилья и, возможно, оплатить комиссию за оформление, но итоговая выгода зачастую оправдывает затраты.
Рефинансирование помогает сохранить хорошую кредитную историю и избежать накопления просрочек. Однако важно учитывать: этот вариант работает только тогда, когда у заёмщика всё ещё есть стабильный доход и он готов выполнять новые условия. Как и в случае с реструктуризацией, инициатива должна идти от самого человека. Молчание — это путь в никуда.
Рекомендации для заёмщиков
Когда решение о банкротстве принято, важно не медлить и действовать строго по закону. Нарушения, даже по незнанию, могут затянуть процесс или привести к отказу суда. Не игнорируйте требования: если суд или финансовый управляющий запрашивают сведения — предоставляйте их сразу, в полном объёме.
Не скрывайте имущество и не пытайтесь переписать его на родственников. Такие действия могут быть расценены как попытка обмана, и суд с огромной долей вероятности оспорит сделку, а то и вовсе откажет в списании долгов. Соблюдайте сроки, сохраняйте все копии документов и договоров — это поможет избежать недоразумений и защитить свои интересы.
Юрист на этом этапе крайне необходим. Он объяснит, какие сведения и справки действительно нужны, проследит, чтобы всё было подано корректно, поможет избежать технических и правовых ошибок. Особенно это важно, если в процедуре банкротства участвует ипотечная квартира: здесь требуется выверенная стратегия, знание судебной практики и умение выстроить линию защиты.
Грамотный юрист не даст делу зайти в тупик, подскажет, как защитить жильё. Он будет рядом на всех этапах — от подачи заявления до финального судебного вердикта. Без поддержки пройти процедуру можно, но слишком велик риск остаться ни с чем.
Банкротство — это шанс выбраться из долговой ямы. Мы подскажем проверенную компанию, которая пройдёт этот путь вместе с вами. Звоните. Консультация бесплатна.
Подведём итоги
- Банкротство даёт шанс списать почти все долги.
- Единственное жильё в ипотеке можно сохранить через дополнительное мировое соглашение или единовременную выплату.
- Суд назначает финансового управляющего, который контролирует процесс и оценивает имущество.
- Альтернативы банкротству — реструктуризация и рефинансирование — помогают снизить финансовую нагрузку. Однако не отменяют самого долга.
- Важно действовать строго по закону, своевременно предоставлять документы и не скрывать имущество.
- Юрист нужен для правильного ведения дела и защиты ипотечного жилья на всех этапах.
Да, банкротство доступно заёмщикам с ипотечным кредитом, если они не могут выполнять долговые обязательства.
Да, если ипотечное жильё — единственное, возможно сохранить его через дополнительное мировое соглашение с банком или единовременную выплату остатка долга.
Если единовременная выплата или соглашение невозможны, имущество могут забрать в реализацию для погашения долгов, а остаток долга будет списан судом.
Перспективные компании по услугам банкротства
Компании, которые завоевывают рынок в 2026 году.
Оставьте номер телефона, и с вами свяжется наш юрист. Он расскажет обо всех особенностях банкротства и ответит на вопросы.