
Банкротство при наличии квартиры в собственности: как сохранить крышу над головой
Банкротство при наличии квартиры в собственности: как пройти процедуру и сохранить жильё? Ответы ищите в нашей статье.
По данным Федресурса, в 2024 году число россиян, прошедших через процедуру банкротства, выросло почти на 24%. Всего с 2015 года суд признал банкротами уже более 1,5 миллиона человек.
На фоне растущей популярности процедуры всё чаще встаёт вопрос: можно ли списать долги и при этом сохранить недвижимость? Особенно если речь идёт о единственном жилье. Что будет с квартирой в собственности при банкротстве? Какое жильё защищено законом, а какое может уйти с молотка? Почему важно правильно оформить документы? Разберём всё это в статье.
Что можно потерять при банкротстве
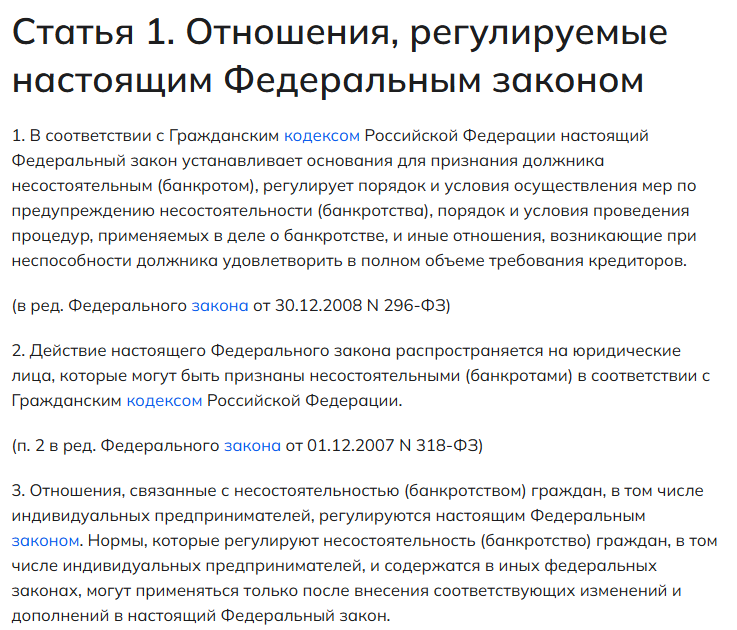
Когда человека признают банкротом, в его отношении могут ввести процедуру реализации. В её рамках всё имущество должника проверяют и оценивают для дальнейшей продажи на торгах. Это называется формированием конкурсной массы. Вырученные деньги направляются кредиторам. Сам процесс регулирует Федеральный закон №127-ФЗ «О несостоятельности (банкротстве)».
Конкурсная масса — это совокупность имущества человека, которое не защищено законом. Давайте разберём, что это значит.
Например, у человека есть две квартиры: в одной он живёт, а вторую сдаёт. Вторую квартиру включают в конкурсную массу и продают.
Схожая судьба ждёт автомобиль банкрота. Если он не признан средством передвижения для инвалида или необходимым по роду занятий (например, работа курьером или водителем), машину также продадут. Даже если речь иёет о старой «десятке», не стоящей больших денег. Она всё равно будет учтена финансовым управляющим (ФУ).
Также попадают в конкурсную массу:
- деньги на счетах — к примеру, накопления или вклады;
- украшения и дорогие вещи — если это не предметы первой необходимости (они защищены законом), а профессиональный фотоаппарат или дорогостоящие ювелирные украшения;
- доли в бизнесе, акции, паи — всё, что можно продать или чем можно рассчитаться.
Особенности банкротства при наличии квартиры в собственности
Если у человека, решившего пройти процедуру банкротства, есть квартира в собственности — это не всегда означает, что её заберут. Всё зависит от обстоятельств: сколько у человека недвижимости, находится ли жильё в залоге, где должник проживает и зарегистрирован. Закон различает ситуации, когда недвижимость защищена от взыскания и когда она подлежит реализации. Разобраться в этом важно до начала процедуры.
Какая недвижимость может быть изъята, а какая защищена законом
При банкротстве проверяют всё имущество: часть может уйти на покрытие долгов, а часть остаётся защищённой. Закон прямо запрещает забиратьединственное жильё, если оно пригодно для жизни и в нём действительно проживает сам должник. Это правило прописано в статье 446 Гражданского процессуального кодекса и защищено Конституцией.
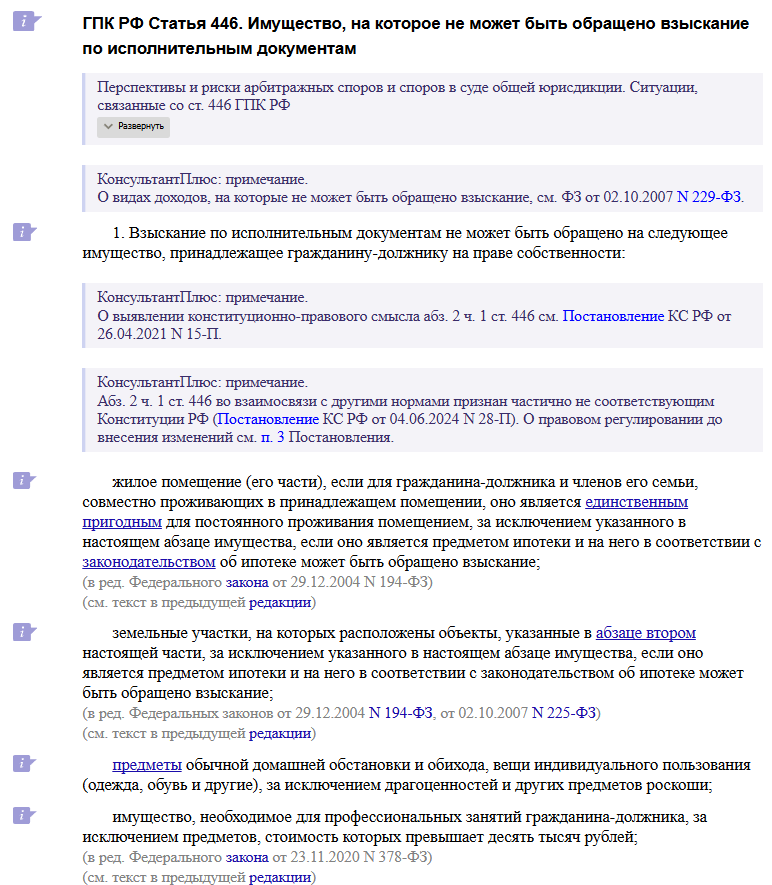
Иногда единственное жильё признают слишком роскошным. К примеру, это может быть дом 200 кв. м в элитном загородном посёлке. В этом случаесуд может разрешить его продажу, но с условием, что человеку выделят деньги на покупку более скромной квартиры. Без крыши над головой человека не оставляют — это нарушение конституционных прав.
Это важно: если квартира куплена в ипотеку или передана в залог, её защита не действует — такая недвижимость включается в конкурсную массу и может быть продана, даже если она одна. То же самое касается любой другой недвижимости: дачи, второй квартиры — всё это направляется на покрытие долгов.
Ещё суд внимательно смотрит на сделки за последние три года. Если квартира была подарена или продана родственникам или знакомым с целью скрыть имущество, такую сделку признают незаконной. В результате квадратные метры вернутся в конкурсную массу.
Важно помнить, что анализируются не только сделки самого должника, но и его супруги. Особенно если имущество оформлялось в браке.
Как защитить квартиру при банкротстве
Бывают случаи, когда жильё оказывается под угрозой — например, если оно в ипотеке или выступает залогом по другим долгам. Здесь уже важно действовать заранее.
Если долг по ипотеке остался небольшой — его можно погасить до того, как имущество попадёт в конкурсную массу. Тогда квартира исключается из списка на продажу и остаётся у вас.
А если вы ещё выплачиваете ипотеку, но готовы продолжать платежи, можно договориться с банком. В таком случае заключается дополнительное мировое соглашение, которое утверждает суд. Если всё прошло гладко, жильё сохраняется, а выплаты продолжаются. Причём платить может не только сам должник, но и его близкие.
Важность правильного оформления документов и доказательств
Чтобы квартира в собственности была защищена при банкротстве, одного заявления в суд недостаточно. Суд внимательно рассматривает документы, которые доказывают, что квартира — ваше единственное жильё. Важно также подтвердить, что квадратные метры не находятся в залоге или ипотеке и что переехать вам просто некуда.
Первым делом необходимо получить выписку из ЕГРН — в ней отражается, есть ли обременения на квартиру. Если ипотека погашена, нужна справка из банка, подтверждающая это. Важно подготовить документы, подтверждающие ваше проживание — справки о регистрации, квитанции об оплате коммунальных услуг. Чем больше таких подтверждений, тем лучше.
Если вместе с вами проживают дети, инвалиды или пенсионеры, обязательно приложите документы, подтверждающие их статус и регистрацию по адресу. Суд учитывает эти обстоятельства при принятии решения, и шансы на сохранение квартиры возрастают.
Если у вас есть другое жильё, но оно признано аварийным, непригодным для проживания или разрушенным, нужно получить официальные документы, которые это подтвердят. Такие данные покажут суду, что вам и членам вашей семьи попросту некуда переехать.
Роль финансового управляющего в процессе
Финансовый управляющий — это человек, которого назначает суд для проведения процедуры банкротства. Он собирает информацию об имуществе должника, проверяет документы, оценивает, что подлежит продаже. В задачи ФУ входит формирование конкурсной массы.
Он же подаёт сведения в суд, организует торги и следит, чтобы процедура шла по закону. Если жильё попадает под защиту (например, это единственная квартира, не в ипотеке), управляющий должен это учесть. ФУ действует на основании документов, поэтому важно заранее подтвердить статус жилья: показать, что оно действительно единственное, в нём живёт сам должник и на нём нет обременений.
Окончательное решение принимает суд, но именно управляющий подаёт информацию, на основе которой суд его выносит. Поэтому от качества подготовки зависит практически вся процедура банкротства.
Когда стоит начинать процедуру банкротства
Оптимально начинать процедуру банкротства, когда общая сумма обязательств достигла определённого размера. Это объясняется просто: сама процедура требует расходов. Придётся оплатить услуги финансового управляющего, публикации в ЕФРСБ и газете «Коммерсантъ», а также собрать и оформить документы, часть из которых платная.
Именно поэтому, если ваш долг перевалил за отметку в 300 000 рублей — это разумный порог, при котором процедура будет экономически оправдана. Главное — не откладывать решение в долгий ящик. Чем раньше вы войдёте в процедуру, тем легче будет пройти её без лишнего стресса.
Как выбрать юриста
Процедура банкротства — это не тот случай, когда можно справиться без поддержки. Признание финансовой несостоятельности требует знаний, которыми обладают даже не все специалисты в области права общего профиля. Ошибки дорого обходятся должнику. Поэтому важно выбрать юриста, который действительно работает на результат.
Обращайте внимание на опыт в банкротстве физических лиц, особенно когда речь идёт о банкротстве с квартирой в собственности. Специалист должен грамотно оформить документы и выстроить стратегию с учётом вашей ситуации. Опытный специалист не будет обещать невозможного и не станет требовать всю сумму сразу — чаще всего работа разбивается на этапы и фиксируется официальным договором.
Перед тем как обращаться за помощью, проверьте компанию: есть ли у неё офис, зарегистрирована ли она в реестре юрлиц, можно ли найти ИНН. Почитайте отзывы на «Яндекс Картах», «Отзовике», «2ГИС» или форумах — там часто оставляют подробные отклики. Хороший знак, если клиенты называют конкретные фамилии и благодарят за помощь. Личные рекомендации также играют важную роль.
Если юрист не скрывает условия, спокойно объясняет всё на простом языке и готов показать документы — это хороший сигнал. А вот если вас торопят с решением, уводят от конкретики и уклоняются от вопросов, лучше поискать другого специалиста.
Грамотный юрист будет сопровождать вас на каждом этапе процедуры, открыто объяснять все действия и риски, чтобы вы смогли пройти процедуру банкротства грамотно и без ошибок.
Ищете профессиональную помощь в банкротстве? Мы подберём надёжную компанию, которая сделает процесс банкротства понятным и прозрачным. Консультация бесплатна. Сделайте первый шаг в сторону жизни без долгов уже сегодня. Звоните!
Подведём итоги
- При банкротстве имущество проверяют и включают в конкурсную массу всё, что не защищено законом.
- Единственное жильё, пригодное для жизни и без обременений, защищено от продажи.
- Ипотечная квартира или залоговый дом могут быть реализованы для погашения долгов.
- Оптимально начинать процедуру банкротсва при долге от 300 000 рублей — тогда банкротство экономически выгодно.
Выбирайте юриста с опытом в банкротстве физлиц, чтобы грамотно защитить свои права.
Единственное жильё без обременений, где вы действительно проживаете, обычно не изымают. Но если квартира в залоге или ипотеке, её могут продать для погашения долгов.
Да, если это не единственное жильё или если квартира находится в залоге.
Защищено единственное жильё, пригодное для проживания, без обременений, где зарегистрирован должник и его семья, включая детей, инвалидов и пенсионеров.
Перспективные компании по услугам банкротства
Компании, которые завоевывают рынок в 2026 году.
Оставьте номер телефона, и с вами свяжется наш юрист. Он расскажет обо всех особенностях банкротства и ответит на вопросы.