
Что происходит с единственным жильём при банкротстве физического лица
Можно ли сохранить единственное жильё при банкротстве? Какие нюансы нужно обязательно учесть? Читайте об этом в нашей статье.
В России на сегодняшний день более 1 800 000 должников. Многие из этих людей всерьёз задумываются о списании долгов через банкротство. Однако их мучает вопрос: придётся ли расстаться с единственным жильём? Можно ли его сохранить? Наконец, как защитить единственное жильё при банкротстве? В каких случаях его могут включить в конкурсную массу и что на этот счёт говорит закон? Расскажем обо всём в нашей новой статье.
Что такое единственное жильё
Когда говорят о единственном жилье при банкротстве физлица, имеют в виду помещение, где человек живёт и в котором он прописан. Это может быть квартира, частный дом, комната в коммуналке или доля в собственности. Главный критерий единственного жилья — это пригодность для проживания и отсутствие другой жилойнедвижимости, оформленной в собственность.
Даже если человек временно уехал или находится в больнице, а квартира пустует — она всё равно считается единственным жильём, если других объектов недвижимости у гражданина нет.
Иногда возникают вопросы. Например: если человек прописан в квартире, но она оформлена на родителей или других родственников, могут ли её забрать при банкротстве? Нет, не могут. Такое жильё не считается собственностью должника, а значит, не подлежит взысканию.
Есть и более спорные ситуации. Давайте представим, что у должника имеется ещё одна квартира помимо основной. Но она находится в аварийном состоянии: без отопления, канализации, с трещинами в стенах. В таком случаесуд может признать такое жильё действительно непригодным для проживания. В итоге единственным жильём признают ту квартиру, в которой человек действительно живёт.
Законодательная база
Гарантию на сохранение единственного жилья при банкротстве даёт статья 446 Гражданского процессуального кодекса РФ. Там указано, что взыскание не может быть обращено на жилое помещение, если оно единственное и не находится в залоге.
Также в статье 446 Гражданского кодекса РФ прямо перечислено: нельзя забирать единственное пригодное для жизни жильё, предметы обычной домашней обстановки и обихода (например, одежду, посуду, бытовую технику, если она необходима), продукты, деньги в пределах прожиточного минимума, а также имущество, необходимое для профессиональной деятельности, если оно стоит не более 10 000 рублей.
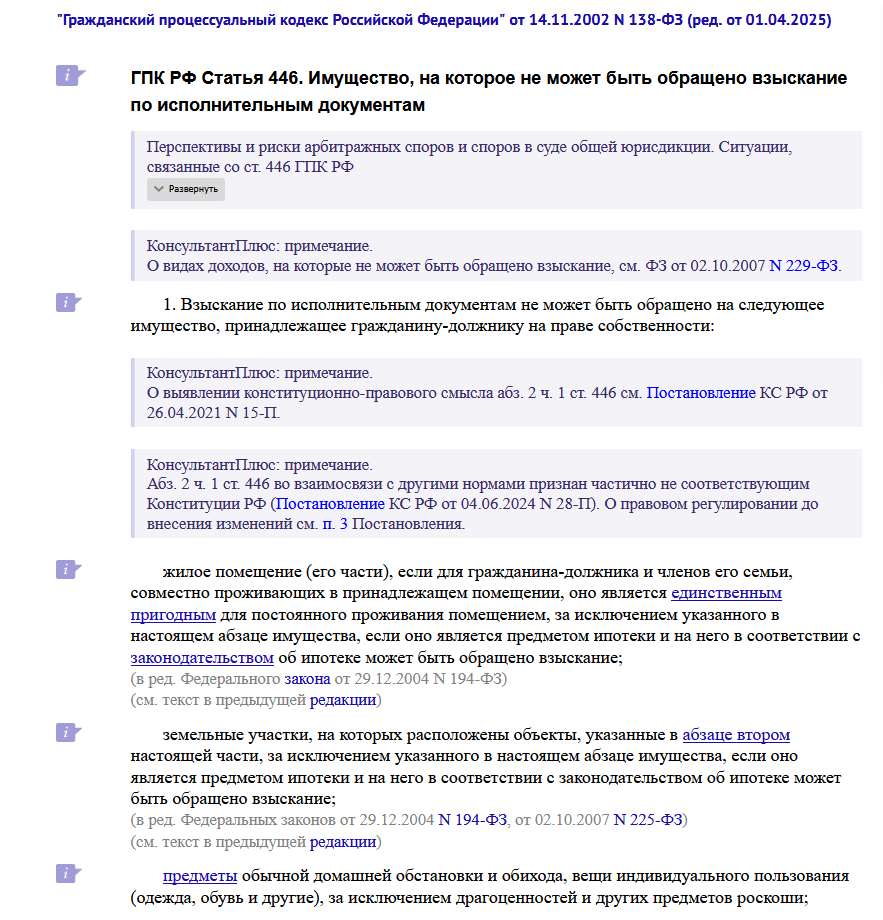
То есть всё то, без чего человек не может нормально жить и зарабатывать на жизнь, остаётся у него. Даже если он проходит через банкротство. Закон прямо запрещает забирать у человека крышу над головой, если это его единственный угол.
Когда единственное жильё могут изъять
Есть исключения, когда даже единственное жильё подлежит взысканию. Самый яркий случай — ипотечная квартира. Если жильё было куплено в кредит и находится в залоге у банка, её могут забрать. Ведь человек сам согласился на такие условия при оформлении жилищного кредита. Суд здесь, как правило, встаёт на сторону кредитора.
Но даже с ипотекой не всё однозначно. Если жильё почти выкуплено и осталось выплатить немного, должник может попробовать досрочно закрыть кредит до включения квартиры в конкурснуюмассу. Тогда недвижимостьсохраняется. Этот способ подходит тем, кто может быстро найти нужную сумму — самостоятельно или с помощью близких.
Есть и другой путь — заключение мирового соглашения. В его рамках можно договориться с кредитором, чтобы сохранить квартиру и продолжать выплаты уже вне процедуры банкротства.
К тому же Верховный суд уже допускал, что ипотечная квартира может считаться социально значимой, особенно если в ней проживают дети, инвалиды или пенсионеры. В таких случаях шансы оставить недвижимость за должником значительно возрастают.
Также под реализацию может попасть роскошная недвижимость — например, двухэтажные апартаменты в центре Москвы площадью 250 кв. м. В ряде дел суды признавали: если жильё существенно превышает разумные потребности — по площади, стоимости или классу — его можно реализовать с торгов.
Но даже в таких случаях должник не остаётся на улице. Их вырученных средств ему будет выделена сумма на покупку более скромного жилья. Нередко суд предлагает должнику самостоятельно подобрать подходящий вариант в установленных рамках. Остальные деньги с продажи дорогой квартиры пойдут в конкурсную массу.
Верховный суд РФ в Обзоре судебной практики за 2020 год прямо указал: если жильё чрезмерно дорогое и большое, его можно продать, но при этом права должника на единственное пригодное жильё должны быть соблюдены.
Это важно: суд не действует шаблонно. Он исследует конкретные обстоятельства: кто проживает в квартире, есть ли у должника дети, инвалиды, пенсионеры, подтверждает ли это регистрация.
Как защитить единственное жильё
Если вы планируете пройти процедуру банкротства, имеет смысл заранее подумать о сохранности квартиры. Но в судебной практике одних слов недостаточно — придётся доказать, что у вас действительно нет другого места для проживания.
Первым делом нужно собрать документы. Выписка из ЕГРН, справка о составе семьи, регистрация по адресу — всё это пригодится. Чем больше подтверждений, что вы и ваша семья действительно живёте в этой квартире, тем лучше. Особенно если вместе с вами прописаны дети, пенсионеры или инвалиды — такие обстоятельства значительно укрепляют позиции должника в суде.
Нелишним будет приложить и характеристику самого жилья: состояние помещения, наличие отопления, общая площадь. Если у вас есть другой объект в собственности, но он разрушен или официально признан аварийным, это тоже можно и нужно зафиксировать документально. Главное — показать суду, что переехать вам просто некуда.
Отдельное внимание стоит уделить роли финансового управляющего. Этот человек — ключевая фигура в процедуре банкротства. Он описывает имущество и формирует конкурснуюмассу, то есть определяет, что подлежит продаже, а что нет. Если управляющий приходит к выводу, что квартира действительно единственная и не подлежит взысканию, то, как правило, суд будет этого же мнения. Однако управляющий может выразить в суде сомнение в том, что жильё действительно подпадает под защиту, и направить свои рекомендации. Окончательное решение всё равно остаётся за судьёй.
Последствия банкротства для жилья
Что происходит с жильём после банкротства? Если оно не подпадало под взыскание — ничего. Квартира остаётся у вас, и вы спокойно продолжаете в ней жить. Более того, после завершения дела ни один из кредиторов не имеет права снова требовать долг — если, конечно, суд принял решение освободить должника от обязательств.
Практические рекомендации
В банкротстве каждый шаг может повлиять на исход дела. Ошибка в документах, недостоверная информация или, наоборот, вовремя собранные доказательства — всё это способно сыграть ключевую роль. Поэтому думать о защите своего жилья стоит не тогда, когда дело уже передано в суд, а как можно раньше — ещё до подачи заявления.
Если вы понимаете, что платить по долгам больше попросту не можете, лучше не затягивать и сразу обратиться к юристу. Специалист поможет трезво оценить ситуацию, подскажет, какие документы собирать, как вести себя с кредиторами и как правильно подготовиться к процедуре.
В ходе банкротства важно быть максимально открытым. Нельзя скрывать имущество, передавать его родственникам, дарить кому-то из знакомых или спешно снимать с себя права собственности. Такие действия почти всегда привлекают внимание суда и финансового управляющего.
Финансовый управляющий — не ваш враг, но и не адвокат. Он действует строго по закону и обязан добросовестно выполнять свою работу, в том числе находить имущество и включать его в конкурсную массу, если того требует закон.
Весь процесс банкротства — это системная работа. Чем раньше вы начнёте действовать грамотно, тем больше у вас шансов сохранить жильё и избавиться от долгов.
Мы понимаем, как тяжело жить с долгами и как страшно потерять жильё. Банкротство — шанс начать всё с самого начала. Мы поможем подобрать проверенную компанию, которая поддержит вас на каждом шаге этого пути. Позвоните — консультация бесплатна.
Подведём итоги
- Единственное жильё — квартира, дом или комната, где вы живёте и прописаны.
- Закон запрещает изымать единственное пригодное для проживания жильё, если оно не в ипотеке.
- Ипотечное жильё могут забрать, но есть способы его сохранить.
- Роскошное жильё могут продать, компенсировав выручкой покупку другого, более скромного жилья.
- Для защиты жилья нужно собрать документы, подтверждающие право проживания и отсутствие альтернативы.
- Финансовый управляющий играет ключевую роль, но решение принимает суд с учётом всех обстоятельств.
- Скрывать имущество или переоформлять его незадолго до начала и во время процедуры банкротства нельзя — это грозит отказом и даже уголовной ответственностью.
- Обращайтесь к юристу на ранних этапах — так больше шансов пройти банкротство спокойно.
Не тронут единственное пригодное для проживания жильё, если оно не обременено ипотекой или иными обязательствами.
Этот вопрос особенно волнует многих. Если квартира в ипотеке или относится к недвижимости, существенно превышающей разумные потребности должника (по площади и стоимости), её могут изъять и продать.
Помещение, где должник живёт и прописан, пригодное для постоянного проживания, без наличия другой жилой недвижимости. Также жильё могут признать единственным, если другая недвижимость непригодна для проживания.
Перспективные компании по услугам банкротства
Компании, которые завоевывают рынок в 2026 году.
Оставьте номер телефона, и с вами свяжется наш юрист. Он расскажет обо всех особенностях банкротства и ответит на вопросы.