
Банкротство студента: как разобраться в процессе и списать долги
Студент может стать банкротом и получить шанс списать долги. Как это работает? Какие шаги нужно предпринять, чтобы начать новую финансовую жизнь? Расскажем в этой статье.
По данным ФССП, в 2024 году в России было подано более 230 000 заявлений о банкротстве физлиц. Среди них мелькают дела с участием студентов. Молодые люди набирают кредиты, микрозаймы, подписываются на «рассрочки без переплат», а потом оказываются в долговой ловушке. Одни тянут учёбу и подработку, чтобы как-то выбраться, другие же сдаются. И всё чаще звучит вопрос: может ли студент подать на банкротство? Мы изучили вопрос и готовы разложить всё по полочкам.
Если долги становятся непреодолимым бременем, мы готовы вам помочь! Наша команда подберёт надёжную компанию по банкротству и подскажет, как выйти из порочного круга долгов. Новая жизнь ближе, чем вы думаете.
Что нужно знать о банкротстве студентов
В прежние годы банкротство ассоциировалось с бизнесменами и зажиточными людьми. Сегодня всё не так. О своей финансовой несостоятельности заявляют и простые рабочие, и студенты. В немалой степени этому способствуют банки, МФО и маркетплейсы, которые нередко выдают займы и рассрочки людям, которые едва сводят концы с концами.
Студенты — это уязвимая категория. Они очень легко соблазняются перспективой лёгких денег и не менее стремительно влезают в кредитную кабалу.
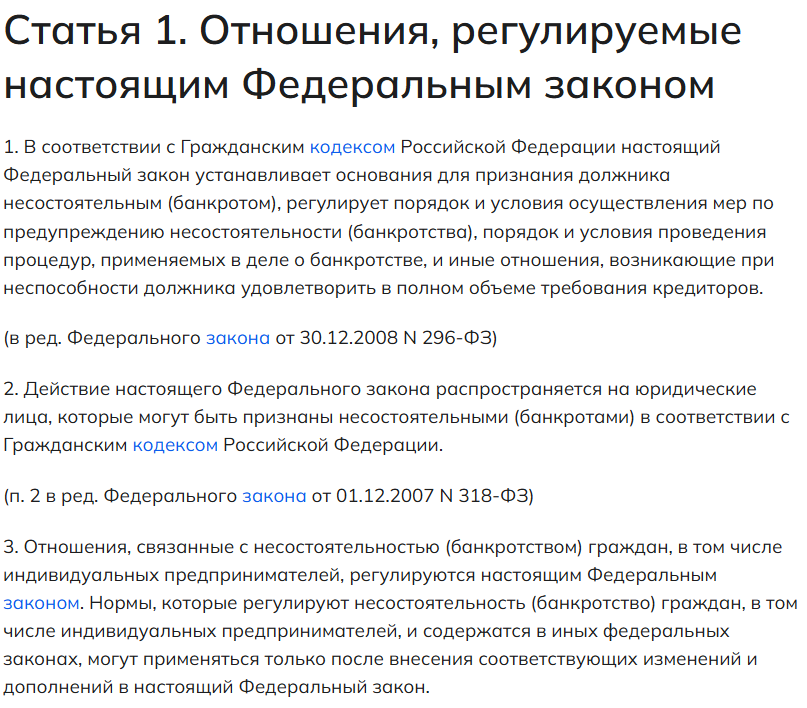
Согласно статье 1 Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)», процедура доступна и для физических лиц, включая студентов.
Однако процедура банкротства требует соблюдения ряда условий и в большинстве случаев зависит от решения суда. Чтобы списать долги через банкротство, необходимо правильно оформить заявление и предоставить все необходимые документы.
Особенности банкротства студентов
Когда речь идёт о банкротстве студентов, стоит учитывать несколько ключевых особенностей. Прежде всего, процесс банкротства через суд становится оптимален, когда сумма долга преодолела рубеж в 250 тысяч рублей, так как в этом случае расходы на банкротство оправданы и человек не потратит больше, чем был должен.
Ещё один важный фактор — это отсутствие возможности погашать кредит из-за низкого или нестабильного дохода. Это часто касается студентов, которые могут работать неполный день или вообще не иметь постоянного заработка.
Законодательство не делает различий между учащимися и другими гражданами в вопросе подачи заявления о несостоятельности. Неважно, учитесь ли вы на дневном, трудитесь на полставки или живёте только на стипендию. Если долги стали непосильными, вы имеете право подать в суд заявление о признании себя банкротом.
Важно: если у студента есть имущество, оно будет учтено в процедуре банкротства. Единственное жильё забирать не имеют права — его защитит закон. А вот другое имущество (например, автомобиль, гараж или вторую квартиру) могут продать. При этом вещи повседневного пользования — одежду, простую мебель, бытовую технику — трогать не будут. Они включены в перечень исключений статьи 446 ГПК РФ.
При правильном оформлении заявления и прохождении всех этапов суд может признать вас финансово несостоятельным. В ходе процедуры долги могут быть списаны.
Плюсы и минусы банкротства для студентов
Давайте рассмотрим плюсы и минусы банкротства для студентов. Для наглядности мы собрали данные в таблицу:
| Плюсы | Минусы |
| Можно списать почти все долги, в том числе микрозаймы, долги по кредитной карте и рассрочке | Не спишут отдельные долги — например, алименты, штрафы по уголовным делам, компенсации вреда и долги, возникшие уже после подачи на банкротство |
| Защита от коллекторов, звонков, судов | Ограничения на использование денег во время процесса |
| Возможность начать с нуля без преследований | В ходе процедуры могут продать с молотка ценное имущество. Конечно, если оно у вас есть |
Несмотря на это, банкротство студента может стать спасением. Особенно если долги уже успели довести до нервного срыва и затяжной депрессии.
Как проходит банкротство студента в суде
Процедура банкротства студента через суд начинается с того, что человек готовит заявление и собирает определённые документы: различные справки, паспорт, ИНН, список всех кредиторов, а также информацию о долгах, доходах и имуществе.
После подачи заявления суд проверяет все данные и назначает финансового управляющего, который будет следить за процессом. Специалист анализирует все ваши финансовые операции и проверяет имущество. В зависимости от ситуации суд может назначить одну из двух процедур:
Реструктуризация долгов. Если у вас есть регулярный доход, но недостаточно средств для погашения долга, суд назначит реструктуризацию. Она может длиться несколько лет. В это время вы будете выплачивать долг по частям.
Реализация имущества. Если дохода недостаточно или его нет, суд может назначить продажу имущества (кроме единственного жилья и личных вещей) для погашения долгов.
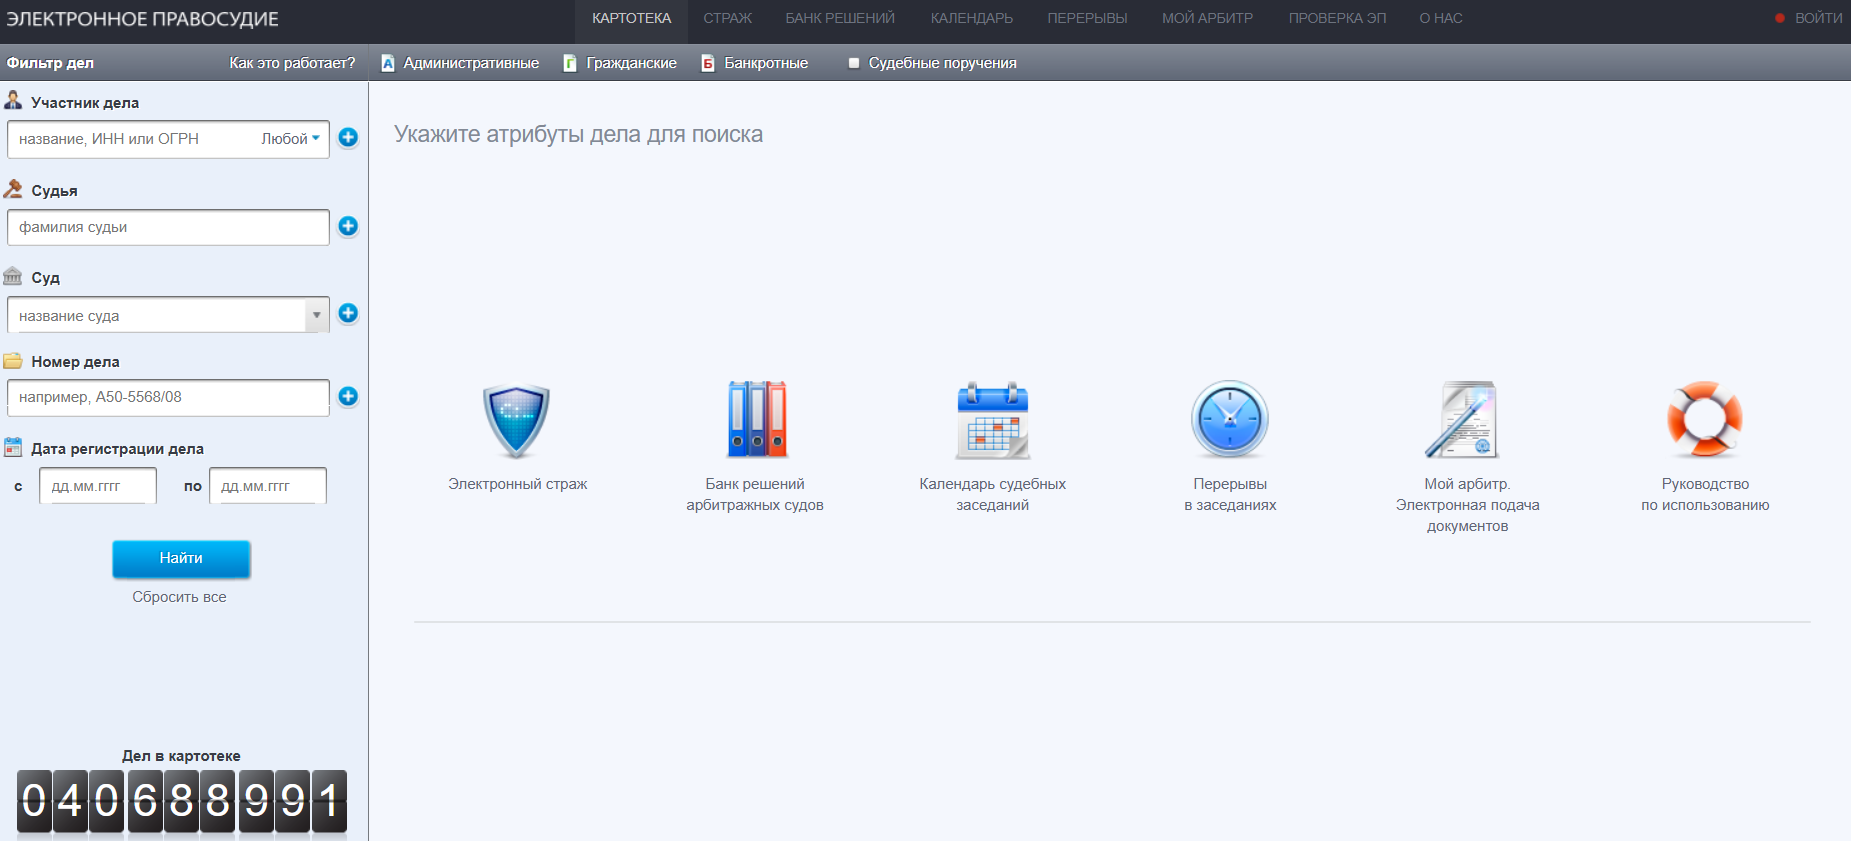
Если всё в порядке и условия соблюдены, суд может вынести решение о списании долгов. Для удобства вы можете следить за процессом на сайте «Мой Арбитр» или аналогичном, чтобы всегда быть в курсе вашего дела.
Как подать на банкротство студенту? Лучше всего сделать это с помощью юристов. Они помогут не допустить досадных ошибок и собрать все документы правильно.
Внесудебное банкротство: как пройти через МФЦ
Если сумма долга не превышает 1 000 000 рублей и просрочка по платежам составляет более 90 дней, тогда можно пройти внесудебное банкротство через МФЦ. Это процесс не требует участия суда и финансового управляющего.
Однако важно, чтобы все исполнительные производства, связанные с вами, были закрыты. Если у вас есть открытые исполнительные производства, они должны быть завершены до подачи заявления на банкротство, иначе процедура не начнётся. Исключение — это исполнительные производства, взыскание по которым длится более семи лет.
Порядок таков: нужно обратиться в ближайший МФЦ, подать заявление и все необходимые документы. За 6 месяцев процедурапроходит автоматически без необходимости участия суда. Казалось бы, всё так просто, но на деле только около 4% должников смогли успешно списать долги через МФЦ. Этот способ подходит тем, кто не имеет ценного имущества и официального дохода.
Последствия банкротства для студентов
После признания несостоятельным кредитная история человека обнуляется, и доверие банков нужно будет завоёвывать заново. Также мы составили наглядную таблицу остальных последствий банкротства.
| Срок | Последствия |
| 7 лет | Информация о банкротстве хранится в БКИ (Бюро кредитных историй) |
| 5 лет | Банкрот должен сообщать о своём статусе при подаче заявки на кредит или заём в банках и МФО |
| 5 лет | Ограничения на работу руководителем или учредителем компании — банкрот не может занимать такие должности |
| 10 лет | Ограничения на работу руководителем или учредителем в банках, негосударственных пенсионных фондах и микрофинансовых организациях |
| 3 года | Ограничения на работу руководителем или учредителем в других компаниях, не связанных с микрофинансированием или пенсионными фондами |
Но! Эти последствия не страшнее, чем жизнь в долгах и постоянные угрозы от коллекторов. Особенно если вы только начинаете свой путь. Нервные стрессы не идут на пользу даже студенту.
Советы по избежанию банкротства для студентов
Чтобы не попасть в кредитную кабалу, старайтесь избегать ненужных долгов. Не стоит брать займы до стипендии, особенно у микрофинансовых организаций. Лучше заранее просчитать, сможете ли вернуть деньги в срок.
Ведите учёт своих расходов и доходов, чтобы понимать, куда уходят деньги и где можно сэкономить — может, стоит пересмотреть подписки на различные сервисы или сократить расходы на развлечения, доставки из ресторанов или одежду актуального оттенка этого сезона.
Если всё-таки возникли сложности, не стесняйтесь обращаться за помощью, ведь бывает проще договориться с кредитором или найти другое оптимальное решение, чем затягивать с оплатой. Не забывайте о возможностях отсрочек или реструктуризации долгов — иногда эти инструменты действительно помогают немного облегчить финансовую нагрузку.
Стоит ли студентам рассматривать банкротство
Если долги стали для студента непосильной ношей и нет возможности их выплатить, банкротство может стать решением проблемы. Процедура даёт шанс решить финансовые проблемы, но не прощает легкомысленного отношения.
Если вы понимаете, что ситуация выходит из-под контроля, необходимо действовать, а не откладывать решение проблемы в долгий ящик.
Если долги давят, а решения не видно, мы готовы помочь! Наши специалисты подберут надёжного партнёра для банкротства и помогут найти оптимальное решение финансовых проблем.
Подведём итоги
- Студент должен подать на банкротство, если уже есть просрочки по платежам.
- Процедура банкротства через суд даёт шанс списать долг, но требует времени и правильного подхода.
- Внесудебное банкротство возможно, если долг составляет менее 1 000 000 рублей и просрочка превышает 90 дней.
Процесс банкротства требует скрупулёзности, поэтому важно не затягивать с решением и обращаться за помощью.
Нет, не выгонят. Банкротство не влияет на ваше право получать образование. Учебное заведение не может лишить вас возможности учиться по этой причине.
Учёба не запрещена в процессе признания несостоятельным. Вам не могут запретить посещать лекции, семинары и сдавать сессию.
Наиболее выгодно подавать на банкротство в суд, если ваши долги составляют не менее 250 000 рублей.
Перспективные компании по услугам банкротства
Компании, которые завоевывают рынок в 2026 году.
Оставьте номер телефона, и с вами свяжется наш юрист. Он расскажет обо всех особенностях банкротства и ответит на вопросы.