
Автокредит после банкротства: оставит ли процедура без колёс
Как получить автокредит после банкротства? Узнайте, что влияет на одобрение, какие есть шансы и что нужно сделать, чтобы вернуть кредитоспособность.
- Что такое банкротство и как оно влияет на кредитную историю
- Риски автокредита после банкротства
- Обязанность информировать банк о банкротстве
- Временные рамки ограничений на кредитование
- Оценка шансов на получение автокредита после банкротства
- Требования банков к бывшим банкротам
- Способы получения автокредита после банкротства
- Пошаговое руководство: как получить автокредит после банкротства
- Банки, готовые предоставить автокредит
- Подведем итоги
За последний год автомобили заметно подорожали — в среднем на 28%, по данным Росстата. Несложно догадаться, что купить личный автомобиль без кредита сегодня почти невозможно. А что делать людям, которые признали свою финансовую несостоятельность через суд? Покупка авто после банкротства кажется задачей не из легких. Получится ли оформить целевой кредит? Мы разобрались в этом вопросе и готовы все подробно рассказать.
Если финансовые проблемы стали непреодолимыми, не откладывайте решение. Мы поможем вам выбрать надежную компанию для оформления банкротства и окажем поддержку на каждом этапе. Получите экспертную помощь и начните восстановление своей финансовой ситуации уже сегодня.
Что такое банкротство и как оно влияет на кредитную историю
Процедура банкротства физического лица — это официальное признание гражданина неспособным исполнять свои обязательства. Обычно она проходит в арбитражном суде и регулируется Законом №127-ФЗ «О несостоятельности (банкротстве)». Но с 2020 года появилась и упрощенная процедура через МФЦ. Этот вариант не требует денежных вложений, но он доступен немногим. Все из-за жестких ограничений: у заявителя не должно быть дохода и имущества, а сумма долгов не может превышать отметку в 1 млн рублей. В процессе банкротства через суд участвуют финансовый управляющий и кредиторы. На выходе у человека есть шанс решить проблему с долгами, однако кредитная история все запомнит.
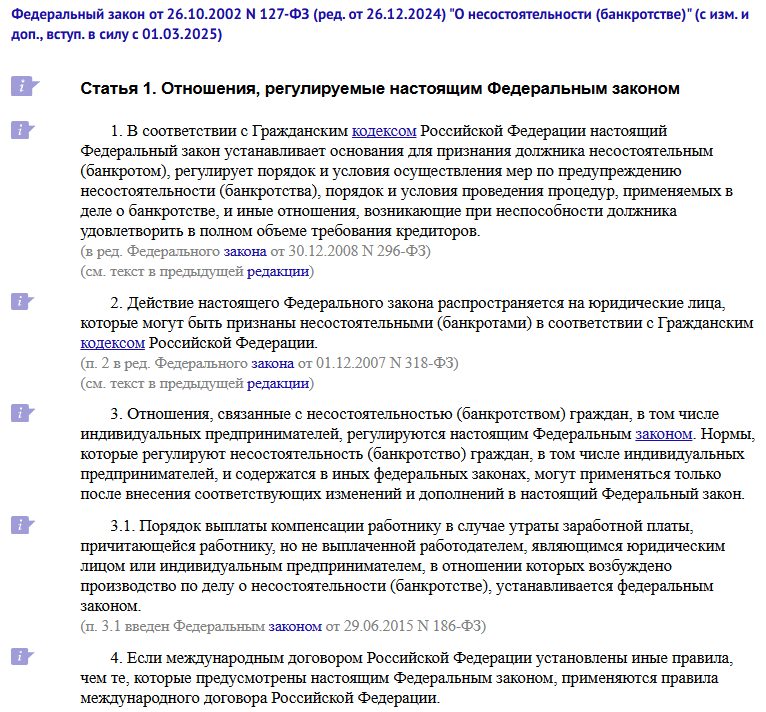
Информация о банкротстве хранится в бюро кредитных историй в течение 7 лет с момента завершения процедуры. При рассмотрении заявки на автокредит банк, скорее всего, первым делом обратит внимание именно на этот факт. Но дело не только в кредитной истории. Заемщик обязан сам сообщить банку, что проходил процедуру банкротства — это прописано в Законе № 127-ФЗ (статья 213.30).
Риски автокредита после банкротства
Банки не работают в минус. Если заемщик в прошлом признан банкротом, кредитор постарается максимально снизить собственные риски. Поэтому автокредит банкроту может быть предоставлен, но с заведомо жесткими условиями: высокой процентной ставкой, высоким первоначальным взносом и возможным требованием по дополнительному залогу.
Важно: несмотря на то, что при целевом автокредитовании сам автомобиль выступает в качестве залога, банки часто дополнительно подстраховываются. В список требований могут войти расширенное КАСКО, страхование жизни, поручительство третьих лиц. Иногда — все сразу. Чем выше риски для банка, тем строже условия.
Обязанность информировать банк о банкротстве
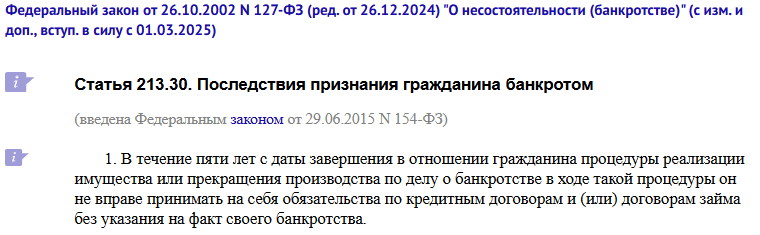
Должен ли сам банкрот рассказывать о своем статусе кредитору? Да, но это касается тех случаев, когда заемщик подает заявку на новый кредит в течение пяти лет после завершения процедуры. Это требование прописано в статье 213.30 Закона о банкротстве (Федеральный закон №127-ФЗ). По истечении этого срока единственное, что должен бывший должник банку, — это вовремя вносить платежи по автокредиту.
Временные рамки ограничений на кредитование
После завершения процедуры банкротства получить автокредит можно, но это будет непросто. Крупные банки, особенно с государственным участием, почти наверняка откажут, даже если вы честно предупредите их о банкротстве и покажете, что у вас уже нет долгов. Причина простая: вы все еще в зоне риска. Однако это не значит, что путь закрыт навсегда. Финансовую репутацию можно постепенно восстанавливать. А как это сделать, расскажем ниже.
Оценка шансов на получение автокредита после банкротства
Итак, формально взять автокредит после банкротства возможно, но на практике это зависит от множества факторов. Чем раньше вы подадите заявку после списания долгов, тем ниже шансы. Но если вы уже начали восстанавливать свою кредитную историю, регулярно платите по мелким займам, устроились на стабильную работу — ситуация изменится в лучшую сторону.
Ниже — простые действия, которые помогут показать банку, что вы снова стали надежным заемщиком:
| Что сделать | Почему это работает |
| Возьмите вещь в рассрочку или кредит на небольшой срок | Оформить такую покупку проще, особенно в магазинах-партнерах МФО или банков. А если выплатите вовремя — это попадет в кредитную историю как плюс |
| Оформите кредитную карту с минимальным лимитом | Подойдет даже лимит в 10-20 тысяч рублей. Главное — пользоваться и вовремя закрывать долг каждый месяц. Это покажет, что вы умеете контролировать траты |
| Попробуйте взять кредит в небольшом региональном банке | У таких банков меньше фильтров безопасности, они более гибкие в решениях. Ставка будет не самая комфортная, но и шанс на одобрение — выше |
| Сделайте первоначальный взнос не менее 30-40% | Чем больше вы вкладываете своих денег, тем меньше рискует банк. Значит, и доверие к вам выше |
| Подтвердите официальный доход | Даже если вы работаете не по трудовому договору, можно показать справку 2-НДФЛ, выписки с карты, договор подряда — все, что подтвердит стабильность дохода |
Что можно сделать, чтоб повысить шансы на одобрение
Требования банков к бывшим банкротам
Банки не публикуют открытых требований к заемщикам после банкротства — все решается на уровне скоринга. Но есть ряд факторов, которые почти всегда влияют на одобрение. Во-первых, у потенциального заемщика должна быть стабильная работа и подтвержденный доход. Желательно, чтобы он проработал на текущем месте не менее шести месяцев. Во-вторых, у вас должен быть активный счет в банке, на который поступают деньги и с помощью которого вы расплачиваетесь.
Отсутствие новых просрочек после банкротства — это ключевой показатель. Если после процедуры вы снова стали допускать просрочки по платежам, шансов на одобрение практически нет.
Способы получения автокредита после банкротства
Если вы прошли процедуру банкротства и хотите взять автокредит, главное — правильно выбрать стратегию. Прямой путь — обратиться в банк, где у вас уже есть действующий счет. Такой банк уже имеет представление о вашей финансовой активности и относится лояльнее. Второй вариант — оформить кредит через автосалон. Многие дилеры сотрудничают с банками, которые готовы рисковать, особенно если у заемщика есть первоначальный взнос и дополнительное обеспечение.
Еще один путь — взять займ в микрофинансовой организации или в банке, специализирующемся на «плохих» клиентах. Такие учреждения заведомо работают с высокой ставкой, но могут стать стартом для восстановления кредитной истории. Главное — внимательно читать договор и не соглашаться на кабальные условия. Если вы уверены, что сможете платить вовремя, такой шаг поможет укрепить доверие к вам со стороны крупных банков.
Пошаговое руководство: как получить автокредит после банкротства
Мы подготовили инструкцию, которая поможет вам подготовиться и повысить свои шансы на успешное получение автокредита.
Шаг 1. Проверьте свою кредитную историю
Это можно сделать бесплатно раз в год через сайт НБКИ или другие бюро. Убедитесь, что там указано окончание процедуры банкротства и нет ошибок. Исправьте возможные неточности через заявление в БКИ.
Шаг 2. Стабилизируйте доход
Банк не поверит на слово — нужны справки, трудовой договор, движение по счету. Чем прозрачнее и стабильнее ваш доход, тем выше шансы на одобрение.
Шаг 3. Покажите положительную кредитную активность
Если после банкротства вы пользовались кредитной картой и исправно платили — это ваш козырь. Даже пара закрытых рассрочек на небольшие суммы скажут о вас больше, чем любые объяснения.
Шаг 4. Подайте заявку в несколько банков
Это позволит сравнить условия и выбрать наиболее лояльный. Это можно сделать через автосалон. Его сотрудники отправят заявку сразу в несколько партнерских финансовых организаций, экономя ваше время.
Шаг 5. Будьте готовы к повышенной ставке
Даже если вам одобрят кредит, он может оказаться дороже, чем у других. С этим придется смириться. Однако спустя год исправных платежей можно попытаться провести рефинансирование и снизить ставку.
Банки, готовые предоставить автокредит
На текущий момент в России нет официального списка банков, которые точно выдают автокредиты банкротам. Однако по опыту заемщиков и юристов, наиболее лояльные — это те, кто работает через автосалоны и кредитные платформы.
Среди них: «Совкомбанк», «ВТБ», «Альфа-Банк», «Открытие» и региональные кредитные организации. Главное — не скрывать факт банкротства и не пытаться обойти систему. Утаивание этой информации может привести к моментальному отказу или аннулированию сделки уже после одобрения.
Если вы только планируете пройти банкротство, важно понимать: процедура кажется простой только на первый взгляд. На деле заявитель окажется вынужден проштудировать гигантский профильный закон, учесть сотню нюансов и собрать очень много документов. Именно потому чаще всего потенциальные банкроты обращаются за квалифицированной помощью в профильные компании или к частным юристам.
Если вы оказались в финансовой яме и не знаете, как поступить дальше, мы готовы помочь вам найти выход. Мы подберем для вас проверенную компанию для оформления процедуры банкротства. Сделайте первый шаг к восстановлению своей финансовой стабильности с нашей помощью.
Подведем итоги
- Получить автокредит после банкротства можно, но с высокими рисками для банка, что приведет к строгим условиям.
- Банкрот обязан уведомить кредитора о том, что он прошел процедуру банкротства в течение пяти лет после завершения процедуры, но банку в любом случае станет известно о вашем статусе.
- Главное для успешного получения автокредита — это стабильный доход, положительная кредитная активность и хороший первоначальный взнос.
- Банки, как правило, предлагают более строгие условия бывшим банкротам, такие как высокая ставка или дополнительные гарантии, включая залог или расширенное страхование.
- Рассматривайте несколько вариантов: обратиться в банки, где уже есть счет, или воспользоваться предложениями автосалонов.
После завершения процедуры банкротства можно взять автокредит, однако вам придется доказать свою финансовую устойчивость. Как правило, шансы на одобрение повышаются через 1-2 года, если вы стабилизировали свои финансы.
Чтобы получить автокредит, важно стабилизировать доход, проявить положительную кредитную активность и предоставить хороший первоначальный взнос. Также важно быть готовым к повышенной ставке. Обращаться в банк нужно только после того, как вы убедитесь в улучшении своей финансовой ситуации и сможете предоставить все необходимые документы.
Да, можно. Автомобиль будет рассматриваться как имущество, которое может быть продано для погашения долгов, но процедура банкротства не запрещает его наличие. Судебный орган примет решение о том, как будет распродано ваше имущество, включая автомобиль.
Если у вас есть автокредит и вы проходите банкротство, в большинстве случаев сохранить автомобиль не получится. Должник не может списать какие-то кредиты выборочно, а другие оставить (исключение — ипотека). В случае с целевым кредитованием машина выступает в качестве залога. Следовательно, ее заберут и пустят с молотка.
Перспективные компании по услугам банкротства
Компании, которые завоевывают рынок в 2026 году.
Оставьте номер телефона, и с вами свяжется наш юрист. Он расскажет обо всех особенностях банкротства и ответит на вопросы.