
Ипотека и банкротство: как не потерять жилье и списать долги
Узнайте, как действовать при банкротстве, если у вас ипотечная квартира. Мы расскажем, какие законы защищают ваши права, и какие шаги помогут минимизировать потери.
По данным ЦБ РФ, за прошлый год в России было выдано 1,15 миллиона ипотечных кредитов. Эта цифра наглядно демонстрирует, насколько популярным инструментом для приобретения жилья остается ипотека. Впрочем, за этим скрывается и другая реальность: рост долговой нагрузки на семьи, увеличение числа просроченных платежей и растущие риски невозврата кредитов. В условиях экономической нестабильности и постоянного роста цен на недвижимость, многие заемщики оказываются в ситуации, когда выплачивать ипотеку становится крайне сложно, а иногда и вовсе невозможно. В таких обстоятельствах все больше людей начинают задумываться о банкротстве.
Можно ли сохранить дорогие квадратные метры, если финансовые обязательства становятся непосильными? Как действовать, чтобы минимизировать риски и защитить свои интересы? Эти вопросы волнуют многих, кто оказался в трудной ситуации. В статье мы разберем ключевые аспекты ипотеки при банкротстве, рассмотрим возможные сценарии и дадим практические рекомендации для тех, кто столкнулся с трудностями.
О банкротстве
Банкротство — это способ избавиться от долгов, которые вы не можете выплатить. Этот инструмент был введен в российское законодательство в 2015 году и с тех пор стал важным механизмом защиты прав как должников, так и кредиторов. Основная цель банкротства — найти баланс между интересами обеих сторон: помочь должнику освободиться от непосильной финансовой нагрузки, а кредиторам — вернуть хотя бы часть средств.
Кому подходит банкротство
Банкротство может стать выходом для тех, кто:
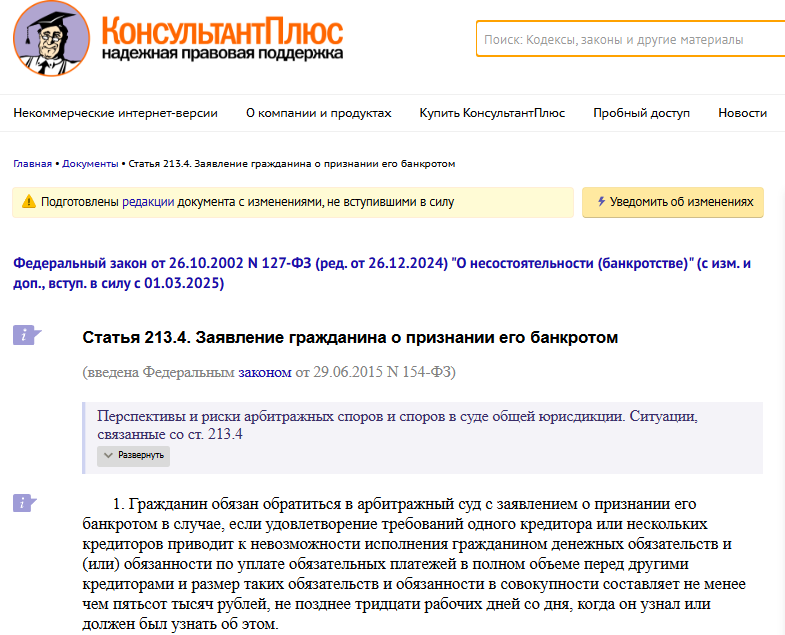
- Имеет долги, которые не может погасить. Если сумма долга превышает 500 тысяч рублей должник обязан подать на банкротство. Это требование закреплено законом. Впрочем, даже при меньшей задолженности, гражданин имеет право инициировать процедуру банкротства, чтобы списать непосильные обязательства.
- Не имеет возможности погашать обязательства из-за потери работы, снижения доходов или других финансовых трудностей. Банкротство становится спасением для тех, кто оказался в ситуации, когда доходы не покрывают даже минимальные расходы, а долги продолжают накапливаться.
- Столкнулся с ситуацией, когда долги продолжают расти из-за штрафов, пеней и процентов. В таких случаях банкротство позволяет остановить бесконечное увеличение финансовой нагрузки.
Процедура банкротства проходит под контролем арбитражного суда и финансового управляющего. Она включает несколько этапов: реструктуризацию долгов (если у должника есть доходы) или реализацию имущества (если доходов недостаточно для погашения обязательств). В результате успешного завершения процедуры оставшиеся долги списываются.
Сохраняется ли жилье при банкротстве
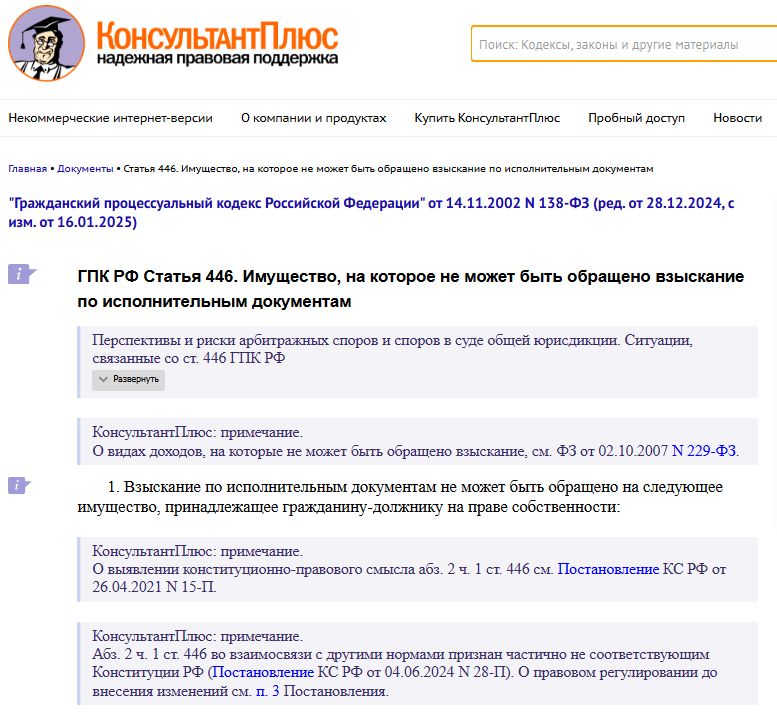
Один из ключевых вопросов, который волнует должников, — судьба их квартиры или дома. Согласно статье 446 Гражданского процессуального кодекса (ГПК) РФ, единственное жилье не подлежит изъятию за долги. Это означает, что его нельзя продать в рамках процедуры банкротства.
Однако здесь есть важное исключение: ипотечное жилье. Квартира или дом, приобретенные с использованием кредитования, не попадают под защиту статьи 446 ГПК РФ. Это связано с тем, что недвижимость, купленная в ипотеку, находится в залоге у банка. Если должник не может выплачивать кредит, банк вправе инициировать процедуру изъятия и реализации такого жилья, даже если оно единственное.
Таким образом, банкротство — это мощный инструмент, который может помочь справиться с долгами, но он требует тщательной подготовки и понимания всех рисков. Особенно это касается тех, кто имеет ипотечные обязательства. В следующих главах мы подробнее рассмотрим, как банкротство влияет на ипотеку и какие шаги можно предпринять, чтобы сохранить залоговую недвижимость.
Ипотека при банкротстве: изменения в законодательстве и новые возможности
Ранее ситуация с ипотекой при банкротстве была практически безвыходной для заемщиков. В 99% случаев квартиру или дом изымали, поскольку они считаются залогом по кредиту. Финансовые организации, руководствуясь своими интересами, стремились вернуть средства через реализацию залогового имущества, оставляя должников без крыши над головой. Однако благодаря изменениям в законодательстве ситуация значительно улучшилась. Теперь у заемщиков появились реальные шансы сохранить ипотечное жилье даже в условиях банкротства.
Что изменилось в законах
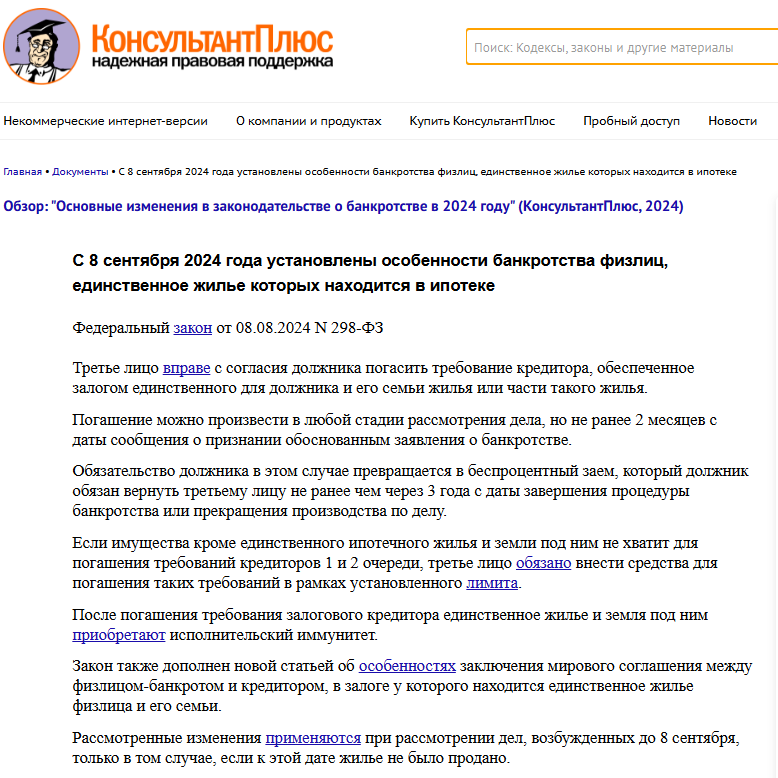
Федеральный закон № 298, вступивший в силу, внес важные поправки в законодательство о банкротстве. Эти изменения уточнили права должников и отрегулировали порядок взаимодействия с кредиторами. Теперь у заемщиков появились дополнительные инструменты для защиты своего жилья, даже если оно находится в залоге у банка.
Какие есть варианты сохранения ипотечного жилья
С профессиональной поддержкой юриста можно рассмотреть несколько вариантов, которые помогут избежать изъятия квартиры:
- Погашение остатка ипотеки третьим лицом
Если сумма оставшегося долга по ипотеке невелика (например, осталось платить один-два года), за вас может выплатить остаток кредита третье лицо. Это может быть родственник, друг или другой близкий человек. В этом случае квартира остается у должника, а все остальные долги (налоги, кредиты, ЖКХ, штрафы, микрозаймы и др.) в рамках банкротства списываются.
- Отдельное мировое соглашение с кредитором
Если срок выплат по ипотеке еще долгий, а сумма долга значительная, можно договориться с банком и заключить отдельное мировое соглашение. Здесь возможны два варианта:
- должник продолжает самостоятельно погашать ипотеку;
- платежи по ипотеке берет на себя третье лицо.
Важно отметить, что третье лицо, которое помогает выплатить ипотеку после банкротства, теоретически может подать в суд, чтобы вернуть свои деньги. Но на практике такие случаи редки, поскольку помощь обычно оказывают близкие родственники, и расчеты между ними происходят без судебных разбирательств.
Нюансы, которые важно учитывать должникам с ипотекой
Несмотря на новые возможности, сохранение ипотечного жилья при банкротстве требует тщательной подготовки и профессионального подхода. Важно:
- оценить свои финансовые возможности и размер долга;
- обратиться за помощью к юристам, специализирующимся на банкротстве;
- рассмотреть все возможные варианты, включая переговоры с банком.
Банкротство больше не означает автоматическую потерю жилья. Благодаря изменениям в законодательстве у заемщиков появились реальные шансы сохранить ипотечную квартиру или дом.
Влияет ли наличие ипотеки на сроки банкротства
На продолжительность процедуры банкротства наличие ипотечного кредита не оказывает существенного влияния. В большинстве случаев процесс занимает стандартные 8–12 месяцев. Однако если у должника помимо ипотеки есть другое имущество, сроки могут увеличиться на несколько месяцев. Это связано с необходимостью заключить отдельное мировое соглашение с банком. Кроме того, перед распределением средств, вырученных от продажи имущества, нужно исключить ипотечного кредитора из реестра. Таким образом, ипотека сама по себе не удлиняет процесс банкротства, но дополнительные активы могут потребовать больше времени для урегулирования всех формальностей.
Как проходит банкротство с ипотекой
Банкротство с ипотечным кредитом — это сложный процесс, который требует тщательного планирования и последовательных действий. Чтобы успешно пройти эту процедуру и минимизировать потери, важно понимать ключевые этапы списания долгов и правильно расставить приоритеты. Ниже мы рассмотрим основные шаги, которые помогут вам сориентироваться в ситуации.
- Определение приоритетов. Первым делом необходимо решить, что для вас важнее: сохранить жилье или погасить все долги по ипотеке. Если вы хотите оставить квартиру, важно сосредоточиться на подготовке и утверждении отдельного мирового соглашения через суд.
- Подготовка отдельного мирового соглашения. Юрист поможет оценить, подходит ли ваш случай для заключения отдельного мирового соглашения. Специалист проверит, можно ли вашу квартиру представить как единственное жилье, есть ли у вас или вашего близкого человека стабильный доход.Также важно избегать просрочек по ипотеке. Если они уже есть, их нужно погасить как можно скорее. Идеальная ситуация — когда задолженностей по ипотеке нет.
- Назначение финансового управляющего. Суд назначает финансового управляющего, который будет контролировать процесс банкротства.
- Утверждение отдельного мирового соглашения. Подготовленное соглашение должно быть утверждено судом до завершения продажи имущества. Это важный шаг, который позволяет защитить ваши интересы.
- Исключение кредитора из реестра. После утверждения мирового соглашения ипотечный кредитор исключается из реестра до окончания процедуры банкротства. Он не сможет претендовать на средства, вырученные от продажи другого имущества.
- Распределение средств между кредиторами. Финансовый управляющий распределяет вырученные от продажи имущества деньги между остальными кредиторами в соответствии с законом.
Где найти юриста по банкротству
Успех банкротства во многом зависит от грамотной организации процесса. Ключевой шаг — поиск опытного юриста. Профессионал должен разбираться в тонкостях банкротства с ипотекой и предложить оптимальные решения именно для вашей ситуации.
Мы готовы помочь вам найти квалифицированного специалиста, который сопроводит вас на всех этапах процедуры, защитит ваши интересы и поможет добиться наилучшего результата. Не откладывайте решение проблемы на потом! Позвоните нам прямо сейчас, чтобы получить консультацию и начать действовать.
Подведем итоги
- Банкротство — это инструмент, который позволяет списать долги.
- Ипотечное жилье не защищено статьей 446 ГПК РФ, так как это залоговое имущество. Между тем, благодаря изменениям в законодательстве (ФЗ № 298) у заемщиков появились шансы сохранить квартиру.
- Основные варианты сохранения жилья:
- погашение остатка ипотеки третьим лицом;
- заключение отдельного мирового соглашения с банком.
- Процедура банкротства с ипотекой обычно занимает 8-12 месяцев, но может продлиться дольше, если у должника есть другое имущество.
- Грамотная юридическая поддержка — ключевой фактор успеха. Опытный юрист поможет правильно оформить документы, заключить мировое соглашение и минимизировать риски.
- Мы готовы помочь вам найти квалифицированного специалиста, который сопроводит вас на всех этапах банкротства и поможет сохранить жилье.
Обычно 8–12 месяцев, но срок может увеличиться, если есть другое имущество.
Постарайтесь погасить просрочку до начала процедуры банкротства, чтобы повысить шансы на сохранение жилья.
Присутствие юриста не обязательно, но желательно. Без профессиональной помощи высок риск ошибок, которые могут привести к потере жилья.
Да, родственник или друг может погасить остаток долга, чтобы сохранить квартиру.
Перспективные компании по услугам банкротства
Компании, которые завоевывают рынок в 2026 году.
Оставьте номер телефона, и с вами свяжется наш юрист. Он расскажет обо всех особенностях банкротства и ответит на вопросы.