
Мошенничество с кредитами: как не стать жертвой обмана
Что считается мошенничеством с кредитами и можно ли сесть в тюрьму за приукрашенные данные в анкете? Читайте обо всём в нашей статье.
- Общие сведения о мошенничестве с кредитами
- Виды мошенничества при оформлении кредита
- Мошенничество в отношении кредитора
- Получение кредита на другое лицо
- Злоупотребление доверием
- Злостное уклонение от погашения кредиторской задолженности
- Как избежать мошенничества при оформлении кредита
- Как доказать кредитное мошенничество
- Процессуальные трудности в делах о мошенничестве
- Что ожидает мошенников
- Подведём итоги
В последнее время мошенничество с кредитами стало едва ли не самым популярным видом преступлений. Только в 2024 году преступники увели у финансовых организаций почти 13 млрд рублей.Злоумышленники используют изощрённые схемы, включая оформление кредитов на чужие имена, предоставлениеложных сведений и подделку документов.
Согласно статистике МВД, общее число мошенничеств за 2024 год, совершённых с использованием информационных технологий, перевалило за отметку в 700 тысяч. Но каковы типичные махинации с кредитами и как их избежать? Обо всём этом читайте в нашей статье.
Общие сведения о мошенничестве с кредитами
Мошенничество с кредитами — это преступление, совершая которое заёмщик получает денежные средства от кредиторапутёмпредоставления заведомо ложных или недостоверных сведений. На практике обычно речь идёт о подделке документов, использовании чужих данных или иных способах выдать себя за другого человека.
Согласно ст. 159.1 Уголовного кодекса Российской Федерации, такие действия квалифицируются как мошенничество в сфере кредитования и влекут за собой уголовную ответственность.
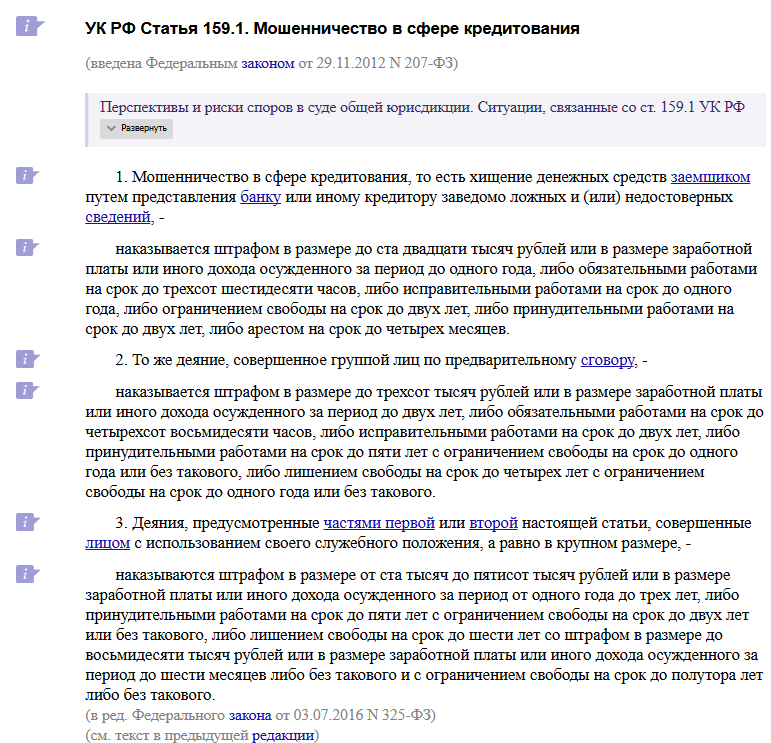
Даже если кредит уже выдан, выявленное мошенничество может стать основанием для возбуждения уголовного дела. Банки проводят проверку, но ответственность за предоставлениеложных сведений несёт сам заёмщик. При наличии подозрений кредитор вправе обратиться в полицию. Причём уголовная ответственность по статье 159.1 УКРФ наступает независимо от суммы займа — даже небольшой кредит, полученный обманным путём, может стать причиной судимости.
Виды мошенничества при оформлении кредита
Мошенники не стоят на месте. С развитием цифровых сервисов и ростом онлайн-заявок обмануть стало проще, а распознать обман — сложнее. Частая схема — это помощь в получении кредита от чёрных брокеров. Человек сам к ним обращается: кредитная история испорчена, банки отказывают. Посредники уверяют, что знают, как протолкнуть заявку — через фальшивые справки о доходах или временное трудоустройство. На деле они оформляют кредит на клиента, иногда даже без его ведома, и исчезают.
Например, москвичка Елена обратилась к такому брокеру, чтобы взять 300 тысяч. В итоге оформили 500 тысяч — и всё ушло на счёт посредника. Елене остался только долг.
Другая популярная схема — оформление кредитов по чужим документам. Мошенники используют украденные или утерянные паспорта, вносят в них изменения, маскируют эти изменения с помощью голографических плёнок и оформляют онлайн-займы в микрофинансовых организациях. Часто человек узнаёт о кредите, когда ему уже звонят коллекторы.
Есть и схемы, основанные на банальном, но коварном доверии. Это называется социальной инженерией. Мошенник психологически воздействует на жертву, чтобы та сама всё сделала. Иногда это действительно знакомый, который просит оформить кредит на ваше имя. Вы соглашаетесь, оформляете заём — и больше его не видите.
А иногда это даже не знакомый, а фейковый персонаж: якобы сотрудник банка, полицейский или даже майор. Звонит, говорит, что на вас пытаются оформить кредит, и чтобы защититься, нужно самому взять заём и перевести деньги на «безопасный счёт». Люди верят, берут кредит и добровольно отдают деньги мошеннику.
Особая категория — фальшивые сайты, замаскированные под порталы «Госуслуг», банков или микрофинансовых организаций. Мошенники копируют внешний вид официальных страниц: логотипы, цвета, кнопки, интерфейс. Человек заходит на такой сайт, вводит свои данные — ФИО, паспорт, СНИЛС, номер телефона, а иногда прикрепляет и фото документов. В результате у злоумышленников на руках оказываются чувствительные сведения. Этого достаточно, чтобы оформить на жертву онлайн-заём — без ведома и согласия самого человека. И это лишь верхушка айсберга, далее мы расскажем про каждую схему мошенничества куда подробнее.
Мошенничество в отношении кредитора
Некоторые помощники предлагают улучшить анкету для банка — подделать справку о доходах, устроить клиента на несуществующую работу, скрыть долги. Формально это далеко не всегда квалифицируется как мошенничество, особенно если человек действительно хотел платить. Но на практике — это введение банка в заблуждение, и если кредит не будет возвращён, последствия могут быть серьёзными. Рисковать ради так ради займа — это не лучшая идея. Лучше рассмотреть легальные пути выхода из долгов, чем соглашаться на сомнительную помощь.
Получение кредита на другое лицо
Такие случаи стали учащаться с развитием онлайн-кредитования. У человека могут украсть паспорт, сменить фото и использовать для подачи заявки в МФО. Там документы часто проверяются автоматически — без участия сотрудника микрофинансовой организации. В результате заём оформляется, деньги перечисляются на карту мошенника, а настоящий владелец документа об этом не знает.
Проблема вскрывается только через несколько месяцев, когда жертве начинают звонить коллекторы или приходит судебная повестка. Важно сразу подать заявление в полицию, зафиксировать факт хищения личной информации и мошенничества и инициировать проверку. Чем дольше жертва медлит, тем сложнее потом доказать, что кредит получил мошенник.
Также есть случаи подделки электронной подписи при онлайн-заявке. Например, если мошенник получил доступ к аккаунту «Госуслуг», он может использовать это для оформления кредита.
Злоупотребление доверием
Самая бытовая схема, но от этого не менее опасная. Вас может попросить оформить кредит хороший знакомый или друг детства. Обещает платить вовремя, оформить заём на пару месяцев и вернуть деньги с процентами. Вроде бы всё честно, но после получения денег человек перестаёт с вами общаться, не отвечает на звонки, и вы остаётесь с официальным договором, обязательствами и звонками от банка.
Это важно: с юридической точки зрения заём оформлен именно на вас. Доказать потом, что деньги были переданы третьему лицу, почти невозможно. Банку это неважно, суду чаще всего тоже.
Поэтому никогда не оформляйте кредит «для кого-то», даже если речь о близком человеке. В суде ваши отношения роли не играют — смысл имеет только договор.
Злостное уклонение от погашения кредиторской задолженности
Просто не платить кредит — ещё не преступление. Но если человек сознательно уклоняется от выплаты, скрывает доходы, игнорирует решения суда и действия приставов, ситуация меняется. В этом случае может применяться статья 177 УК РФ — «Злостное уклонение от погашения кредиторской задолженности».
Чтобы попасть под её действие, нужны определённые условия: наличие вступившего в силу судебного решения, подтверждённый крупный долг (от 2,25 млн рублей) и доказательства того, что должник злостно уклоняется от исполнения. Обыкновенная просрочка платежа — не уголовное преступление.
Как избежать мошенничества при оформлении кредита
В первую очередь, нельзя терять бдительность. Не оставляйте свои личные данные на сомнительных сайтах, даже если они внешне похожи на государственные или банковские. Прежде чем отправлять паспортные данные, СНИЛС, ИНН или номер карты, проверьте адрес сайта и официальную принадлежность ресурса.
Никогда не сообщайте по телефону коды из СМС, CVV-код и другие данные. Настоящий сотрудник банка никогда не попросит этого. Если звонящий представляется работником службы безопасности, скорее всего, это мошенник. Просто положите трубку и перезвоните в банк по номеру с официального сайта.
Если вы потеряли паспорт, не спешите восстанавливать его вслепую — для начала оформите самозапрет на кредиты через «Госуслуги». Это временная мера, но она защитит от ситуации, когда ваш утерянный документ попадёт к мошенникам и на ваше имя попытаются оформить заём.
Важно помнить и про так называемую «социальную инженерию»: если вам пишет «друг» и просит занять деньги, оформить кредит или перевести код из СМС — не спешите. Спросите что-то, что знает только настоящий знакомый: как звали вашего кота или куда вы ездили в последний отпуск. И никогда, ни при каких условиях не соглашайтесь взять кредит на своё имя по просьбе третьих лиц — даже если это якобы близкий человек.
Как доказать кредитное мошенничество
Мы подготовили для вас подробную инструкцию, что делать, если вы стали жертвой кредитного мошенничества, а также каким образом защитить свои права. Каждое действие важно. Запомните: от вашей оперативности может зависеть не только исход дела, но и ваше финансовое будущее.
Шаг 1. Обратитесь в банк.
Немедленно сообщите кредитору о подозрительном займе и потребуйте провести внутреннюю проверку. Заявите, что не оформляли этот кредит, и потребуйте признать его незаконным. Попросите удалить всю информацию об этом займе из вашей кредитной истории, чтобы не испортить репутацию заёмщика. Все обращения оформляйте письменно — через заявление или электронную почту.
Шаг 2. Подайте заявление в полицию.
Обратитесь в отдел МВД по месту жительства или подачи заявки на кредит. Зафиксируйте факт мошенничества в официальном заявлении и получите талон-уведомление. Важно указать, что неизвестные лица использовали ваши персональные данные без вашего ведома и согласия.
Шаг 3. Соберите документы.
Соберите всё, что поможет подтвердить вашу непричастность: копии паспорта, переписку, скриншоты сайтов, аудиозаписи разговоров, ответы из банков. Чем больше у вас доказательств, тем выше шанс быстро отменить кредит.
Шаг 4. Обратитесь к юристу.
Если банк не идёт навстречу или полиция бездействует, обязательно проконсультируйтесь с юристом. Специалист поможет грамотно составить претензию, жалобы в надзорные органы и защитить ваши интересы в суде при необходимости.
Шаг 5. Напишите жалобу в Центробанк.
Если кредитор отказывается признавать факт мошенничества, не отменяет заём и не удаляет сведения из кредитной истории, обратитесь в Банк России через интернет-приёмную. Жалоба будет официально зарегистрирована, и кредитная организация обязана будет дать обоснованный ответ.
Процессуальные трудности в делах о мошенничестве
Дела о кредитном мошенничестве часто осложняются тем, что доказать факт обмана непросто. Мошенники действуют скрытно, используют чужие данные и поддельные документы, из-за чего установить их личности бывает очень непросто. Полиция не всегда располагает ресурсами или мотивацией, чтобы тщательно разбираться в таких делах — заявление могут формально принять, но в итоге просто «не найти» виновного.
Дополнительные сложности возникают и на стороне пострадавших. Люди теряются, не знают, как действовать, куда обращаться и как правильно всё зафиксировать. Без юридической поддержки шансы добиться справедливости снижаются. Поэтому важно не тянуть с обращением к специалистам, чтобы хотя бы попытаться защитить свои права.
Что ожидает мошенников
Закон достаточно строго относится к тем, кто решается на обман кредитных организаций. В соответствии со статьёй 159.1 Уголовного кодекса РФ ответственность за мошенничество в сфере кредитования зависит от степени вины, размера ущерба и других обстоятельств. Санкции могут варьироваться от штрафа и исправительных работ до ограничения свободы и реального лишения свободы сроком до десяти лет, особенно если преступление совершено группой лиц или в крупном размере. Судебная практика показывает: при наличии доказательной базы суды нередко выносят реальные сроки, особенно в случаях повторных правонарушений или наличия отягчающих факторов.
Тем не менее, наказание виновных не всегда означает автоматическое восстановление прав пострадавшего. Банки редко идут на прощение долгов, даже если клиент доказал, что кредит оформили на него без его ведома. Часто человек продолжает числиться в должниках, сталкивается с ухудшением кредитной истории и вынужден нести финансовую и моральную нагрузку.
В некоторых случаях, если ущерб оказался слишком серьёзным и возможности вернуть деньги попросту нет, пострадавшим приходится искать правовые выходы из ситуации. Один из таких путей — процедура банкротства физического лица. Это законный инструмент, позволяющий освободиться от неподъёмных долгов, если доказано, что человек действовал добросовестно и стал жертвой обстоятельств, а не обманщиком. Когда другие пути исчерпаны, банкротство может стать началом финансового восстановления.
Вам надоели коллекторы и банки? Пора взять ситуацию под контроль — мы подберём опытных специалистов по банкротству и поможем пройти процедуру без стресса. Не оставайтесь с проблемой один на один. Позвоните уже сегодня!
Подведём итоги
- Мошенничество при получении кредита — это уголовное преступление по статье 159.1 УК РФ, и ответственность наступает независимо от суммы займа.
- Схемы разнообразны: от подделки документов до оформления займа на чужое имя или злоупотребления доверием.
- Кредит можно оформить даже без ведома человека — через утечку данных или взлом аккаунта «Госуслуг».
- Если на вас оформили кредит, нужно срочно обратиться в банк, полицию и к юристу.
- Чем быстрее вы начнёте действовать, тем выше шансы доказать, что вы не причастны к махинации.
- Чтобы защититься, никогда не передавайте свои персональные данные, избегайте подозрительных сайтов и посредников.
- Бдительность и здравый смысл — лучшие инструменты профилактики.
Но важно понимать: сам по себе факт предоставления недостоверной информации (например, липовой справки о зарплате или завышенного дохода) не всегда квалифицируется как уголовное преступление. Всё зависит от умысла, размера ущерба и других обстоятельств.
Сумма не имеет значения. Даже если на вас оформили заём на 5 тысяч рублей обманным путём, это уже уголовно наказуемо.
В первую очередь нужно немедленно обратиться в банк и зафиксировать факт мошенничества, чтобы остановить возможные действия по кредиту. Далее важно подать заявление в полицию — только официальное расследование может признать вас потерпевшим. Параллельно собирайте любые доказательства: документы, переписку, скриншоты, записи разговоров. И потребуйте у банка отменить этот кредит.
Да, если удастся доказать, что вы не подавали заявку и не получали деньги. Для этого необходимы официальные заявления, проверка банка.
Перспективные компании по услугам банкротства
Компании, которые завоевывают рынок в 2026 году.
Оставьте номер телефона, и с вами свяжется наш юрист. Он расскажет обо всех особенностях банкротства и ответит на вопросы.